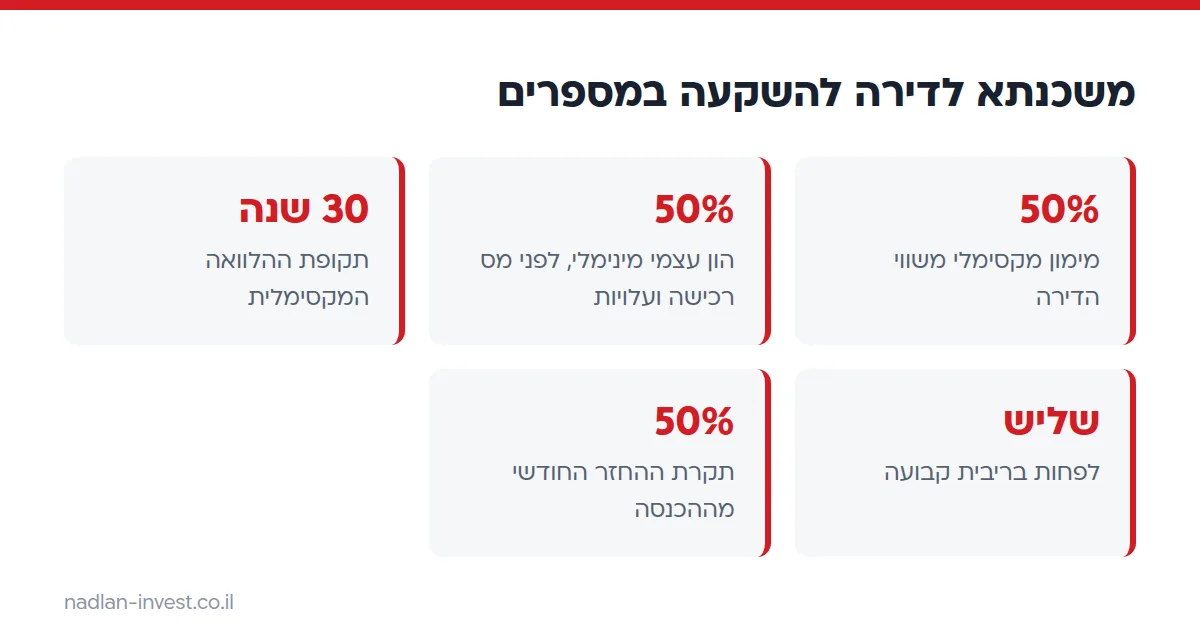
משכנתא לדירה להשקעה היא הלוואה לרכישת דירה נוספת שנועדה להשכרה, ולפי הוראות בנק ישראל הבנק יכול לממן בה עד 50% משווי הדירה. המשמעות היא שאתם צריכים הון עצמי של לפחות מחצית מהמחיר, ועוד כסף למיסים ולעלויות הרכישה. בהמשך תמצאו את המגבלות, דוגמה לחישוב והשאלה שבאמת מכריעה: האם שכר הדירה מכסה את ההחזר החודשי.
כמה משכנתא אפשר לקבל על דירה להשקעה?
עד 50% משווי הדירה הנוספת. זה השיעור הנמוך ביותר מבין שלושת סוגי הרכישה שהבנקים מכירים, והוא נקבע בהוראת ניהול בנקאי תקין 329 של הפיקוח על הבנקים בבנק ישראל.
| סוג הרכישה | מימון מקסימלי | הון עצמי מינימלי |
|---|---|---|
| דירה יחידה (ראשונה) | עד 75% | לפחות 25% |
| דירה חליפית | עד 70% | לפחות 30% |
| דירה להשקעה | עד 50% | לפחות 50% |
שיעור המימון נמדד ביחס לשווי הנכס הנרכש. אם הערכת השמאי נמוכה מהמחיר שסיכמתם, סכום ההלוואה עלול להיות נמוך מהצפוי.
כמה הון עצמי צריך לדירה להשקעה?
לפחות 50% ממחיר הדירה, ובפועל יותר, כי מס רכישה, שכר טרחת עורך דין ועמלות לא נכנסים למשכנתא. את העלויות האלה משלמים ממקורות עצמיים.
מס רכישה על דירה נוספת משולם בדרך כלל כבר מהשקל הראשון, בשיעור של 8% עד סף גבוה (ו-10% על החלק שמעליו), בלי המדרגות הנמוכות שמקבלים רוכשי דירה יחידה. את הסכום המדויק לעסקה שלכם בודקים בסימולטור של רשות המסים.
דוגמה: דירה במחיר 2,000,000 ש״ח
- משכנתא מקסימלית (50%): 1,000,000 ש״ח.
- הון עצמי למחיר הדירה: 1,000,000 ש״ח.
- מס רכישה (8% מ-2,000,000): 160,000 ש״ח.
- בנוסף: שכר עורך דין, תיווך אם יש, ביטוחים והוצאות שיפוץ או ריהוט, לפי המקרה.
כלומר צריך לפחות 1,160,000 ש״ח נזילים לפני העלויות הנוספות. מי שמתכנן לשפץ לפני ההשכרה צריך להוסיף גם את התקציב הזה.
אילו מגבלות נוספות חלות על המשכנתא?
מעבר לשיעור המימון, הוראת בנק ישראל קובעת מסגרת לכל משכנתא, והיא חלה גם על משקיעים. הבנק לא יאשר הלוואה שחורגת ממנה, ולכן כדאי להכיר אותה לפני שפונים אליו.
- תקופה: עד 30 שנה בכל מסלול.
- ריבית קבועה: לפחות שליש מסכום ההלוואה חייב להיות במסלול בריבית קבועה, כך שעד שני שלישים אפשר לקחת בריבית משתנה.
- יחס החזר להכנסה: ההחזר החודשי הכולל לא יעלה על 50% מההכנסה החודשית הפנויה של הלווים.
את הכללים לגבי בחירת מסלולים ותמהיל תוכלו לקרוא בהרחבה במדריך על מסלולי משכנתא וחישוב ההחזר החודשי.
איך בודק הבנק אם אפשר לקבל משכנתא על דירה נוספת?
הבנק בוחן את סך ההתחייבויות שלכם, ולא רק את ההלוואה החדשה. אם יש לכם כבר משכנתא על הדירה הראשונה, ההחזר שלה נספר יחד עם ההחזר החדש מול ההכנסה.
לכן שני אנשים עם אותו הון עצמי יכולים לקבל תשובות שונות. הכנסה גבוהה, היעדר הלוואות אחרות והיסטוריית אשראי תקינה משפרים את הסיכוי, ובנקים שונים מתייחסים אחרת להכנסה צפויה משכר דירה, ולכן שווה לשאול כל בנק איך הוא מחשב אותה.
האם שכר הדירה מכסה את ההחזר החודשי?
זו הבדיקה המרכזית לפני שחותמים. מחשבים את ההחזר החודשי על ההלוואה, מורידים אותו משכר הדירה, ובודקים מה נשאר אחרי הוצאות ותקופות ריקות.
נמשיך את הדוגמה. נניח, להמחשה בלבד, משכנתא של 1,000,000 ש״ח ל-25 שנה בריבית ממוצעת משוערת של 5% בשנה. ההחזר החודשי יוצא בערך 5,850 ש״ח. אם הדירה מושכרת ב-6,500 ש״ח בחודש, תשואה ברוטו של כ-3.9% בשנה (78,000 ש״ח על 2,000,000), נשארים כ-650 ש״ח בחודש לפני כל ההוצאות האחרות.
| סעיף | סכום חודשי (דוגמה) |
|---|---|
| שכר דירה | 6,500 ש״ח |
| החזר משכנתא (1,000,000 ש״ח, 25 שנה, 5%) | כ-5,850 ש״ח |
| נשאר לפני הוצאות ומס | כ-650 ש״ח |
מהסכום הזה צריך עוד לשלם ביטוח, תחזוקה ותיקונים, ולהביא בחשבון חודשים בלי שוכר ומס על ההכנסה משכירות. המספרים הם דוגמה, והריבית בפועל תלויה במסלולים ובמועד הלקיחה. איך מחשבים תשואה ברוטו ונטו תמצאו במדריך על תשואה משכירות.
איך שינוי בריבית משנה את התזרים החודשי?
הריבית היא המשתנה שהכי קשה לחזות, והיא משפיעה ישירות על הרווח החודשי. כדי לראות עד כמה, אפשר לחשב את אותה הלוואה, 1,000,000 ש״ח ל-25 שנה, בכמה רמות ריבית ממוצעת, ולהשוות כל אחת לשכר דירה של 6,500 ש״ח.
| ריבית שנתית ממוצעת (הנחה) | החזר חודשי בקירוב | נשאר משכר הדירה |
|---|---|---|
| 4% | 5,280 ש״ח | כ-1,220 ש״ח |
| 5% | 5,850 ש״ח | כ-650 ש״ח |
| 6% | 6,440 ש״ח | כ-60 ש״ח |
| 7% | 7,070 ש״ח | חסרים כ-570 ש״ח |
עלייה של נקודת אחוז אחת בריבית הממוצעת מוסיפה כ-600 ש״ח להחזר החודשי על הלוואה כזאת. בריבית של 7% שכר הדירה כבר לא מכסה את ההחזר, וההפרש יוצא מהכיס של המשקיע. הטבלה היא חישוב המחשה על סמך ההנחות שלמעלה, ולא תחזית ריבית.
כמה חודשים ריקים הדוגמה יכולה לעמוד בהם?
שכר הדירה לא מתקבל בכל חודש בשנה, ולכן כדאי לחשב אותו בממוצע שנתי. נחזור לריבית של 5% ולשכר דירה של 6,500 ש״ח.
- חודש ריק אחד בשנה: ההכנסה השנתית היא 71,500 ש״ח, כלומר כ-5,960 ש״ח בחודש בממוצע, ונשארים כ-110 ש״ח בלבד אחרי ההחזר.
- שני חודשים ריקים בשנה: ההכנסה הממוצעת יורדת לכ-5,420 ש״ח, וההחזר של 5,850 ש״ח גבוה ממנה בכ-430 ש״ח בחודש.
כלומר בדוגמה הזאת אין כמעט מרווח ביטחון. מי שמתכנן לקחת משכנתא כזאת צריך כרית נזילה לחודשי ריק ולתיקונים, ולא להסתמך על כך שהדירה תהיה מושכרת בכל חודש. ככל שההלוואה קטנה יותר, כך הכרית הנדרשת קטנה בהתאם.
מתי הבנק רואה בדירה השקעה ומתי דירה חליפית?
לפי הוראה 329, דירה להשקעה היא דירת מגורים שאינה דירה יחידה ואינה דירה חליפית. אם אתם מתחייבים למכור את הדירה הקיימת בהתאם למועדים שבחוק מיסוי מקרקעין, הבנק יכול לראות בעסקה דירה חליפית, עם מימון של עד 70%.
ההבחנה הזאת משנה את ההון העצמי הנדרש בסכום גדול: בדירה של 2,000,000 ש״ח ההפרש בין מימון של 50% למימון של 70% הוא 400,000 ש״ח. לכן כדאי לשאול את הבנק בכתב באיזה סיווג הוא מטפל בעסקה ומה המועד האחרון למכירה. את תנאי ההגדרה המדויקים בודקים בנוסח הוראה 329 עצמו.
מה אפשר לעשות כשההון העצמי חסר?
יש כמה דרכים להתמודד עם פער ההון העצמי, ולכל אחת מחיר.
- דירה זולה יותר: מחיר נמוך מקטין גם את ההון העצמי וגם את ההחזר.
- הלוואה על נכס קיים: לוקחים כסף כנגד דירה שכבר בבעלותכם, אבל אז מוסיפים התחייבות ומעמיסים על יחס ההחזר להכנסה.
- שותף ברכישה: חלוקת ההון העצמי וההחזר, בתמורה לחלוקת הבעלות והרווח.
- חיסכון נוסף לפני הרכישה: דחיית העסקה. טיפים לבניית חיסכון תמצאו במדריך על איך לחסוך כסף לדירה.
אילו שאלות כדאי לשאול את הבנק לפני החתימה?
פגישה מסודרת עם הבנק חוסכת הפתעות, והשאלות הבאות עוזרות להשוות הצעות בין בנקים באותם תנאים.
- באיזה סיווג הבנק מטפל בעסקה: דירה להשקעה או דירה חליפית, ומה נדרש כדי לקבל את הסיווג.
- כמה מהכנסה צפויה משכר דירה הבנק מכיר בה בבדיקת יכולת ההחזר, אם בכלל.
- מה הריבית בכל מסלול, כיצד היא משתנה, ומה ההחזר החודשי אם הריבית עולה בנקודת אחוז או שתיים.
- האם יש עמלת פירעון מוקדם, ואיך היא מחושבת אם מחליטים למכור את הדירה או למחזר.
- מה העלות הכוללת של ההלוואה לאורך כל התקופה, ולא רק ההחזר החודשי.
כדאי לקבל את התשובות בכתב ולהשוות אותן בין שלושה בנקים לפחות. הבדל קטן בריבית על סכום של מיליון שקל מצטבר לסכום משמעותי לאורך שנים.
אילו טעויות נפוצות כדאי להימנע מהן?
רוב הטעויות נובעות מחישוב אופטימי מדי של ההכנסה ושל ההוצאות. אלה הנפוצות ביותר:
- חישוב ההון העצמי לפי 50% בלבד, בלי מס רכישה ועלויות נלוות.
- הסתמכות על שכר דירה מרבי ללא חודשי ריק.
- לקיחת מסלול משתנה בחלק גדול מההלוואה בלי לבדוק איך תיראה ההחזר אם הריבית תעלה.
- הערכת הדירה לפי מחיר הרכישה ולא לפי שומת שמאי הבנק.
- פנייה לבנק אחד בלבד, בלי להשוות הצעות.
הבדיקות הפיזיות של הנכס עצמו, כמו מצב הצנרת והרישוי, מפורטות במדריך דירה להשקעה: איך בודקים, קונים ומשכירים.
שאלות נפוצות
כמה אחוז מימון אפשר לקבל על דירה להשקעה?
עד 50% משווי הדירה לפי הוראות בנק ישראל. את שאר המחיר, יחד עם מס רכישה ועלויות נלוות, משלמים מהון עצמי.
האם אפשר לקבל משכנתא על דירה שנייה בלי למכור את הראשונה?
כן, אבל בתנאי דירה להשקעה: מימון של עד 50% והון עצמי של לפחות 50%. מי שמתחייב למכור את הדירה הקיימת בהתאם לחוק מיסוי מקרקעין עשוי להיחשב רוכש דירה חליפית, עם מימון גבוה יותר.
מה ההחזר החודשי המקסימלי שהבנק מאשר?
ההחזר החודשי הכולל לא יעלה על 50% מההכנסה החודשית הפנויה של הלווים, וכולל גם משכנתאות והחזרים קיימים.
האם שכר הדירה נספר כהכנסה לצורך המשכנתא?
בנקים שונים מתייחסים אחרת לשכר דירה צפוי, חלקם מכירים בו חלקית וחלקם פחות. שאלו את הבנק איך הוא מחשב אותו לפני שמתקדמים בעסקה.