קרנות סל (ETF) הן קרנות השקעה שנסחרות בבורסה כמו מניה, ועוקבות אחר מדד, סל מניות, אג״ח או נכס אחר בלי שמנהל קרן מחליט מה לקנות. קנייה אחת בקרן סל נותנת לכם חשיפה לעשרות או למאות ניירות ערך. בחירה נכונה נשענת בעיקר על המדד שהקרן עוקבת אחריו, על דמי הניהול, על גודל הקרן ועל המטבע והמיסוי.
מה זה קרן סל ואיך היא עובדת?
קרן סל היא מכשיר השקעה שנסחר בבורסה לאורך כל יום המסחר, והמחיר שלו משתנה בזמן אמת. הקרן מחזיקה נכסים כמו מניות או אג״ח, בהתאם למדד קבוע מראש, ללא שיקול דעת של מנהל הקרן.
לדוגמה, קרן שעוקבת אחר מדד ת״א-125 מחזיקה את המניות שבמדד בפרופורציות דומות לאלה שבמדד. כשהמדד עולה או יורד, שווי הקרן זז איתו, פחות דמי הניהול והעמלות.
הבורסה בתל אביב מציעה קרנות סל שעוקבות אחר מדדים בישראל, כמו ת״א-35, ת״א-90 ות״א-125, וגם אחר מדדים בחו״ל, כמו S&P 500. מי שרוצה להבין קודם את היסודות יכול לקרוא על שוק ההון למתחילים.
מה ההבדל בין קרן סל, קרן מחקה ותעודת סל?
קרן סל נסחרת בבורסה לאורך היום, קרן מחקה נקנית ונמכרת פעם ביום במחיר שנקבע בסוף המסחר, ותעודת סל היא השם הישן של מכשיר דומה בישראל. שלושת המונחים מופיעים כמעט בכל חיפוש, ולכן כדאי להבדיל ביניהם.
| מכשיר | איפה קונים | איך נקבע המחיר | הערה |
|---|---|---|---|
| קרן סל (ETF) | בבורסה, דרך בנק או ברוקר | מחיר משתנה לאורך יום המסחר | אפשר לקנות ולמכור בכל שעת מסחר |
| קרן מחקה | דרך הבנק או בית ההשקעות | מחיר אחד ליום, לפי שווי הנכסים | עוקבת אחר מדד כמו קרן סל, אך אינה נסחרת ברצף |
| תעודת סל (לשעבר) | בבורסה | מחיר משתנה לאורך היום | מכשיר חוב של מנפיק; ברפורמה של 2018-2019 רוב התעודות בישראל הומרו לקרנות סל |
עבור משקיע פרטי, ההבחנה המעשית היא בעיקר שעת הביצוע: קרן סל מאפשרת לבחור רגע מסוים ביום, וקרן מחקה מבצעת את הפעולה במחיר הסוף.
איך בוחרים קרן סל? חמישה קריטריונים
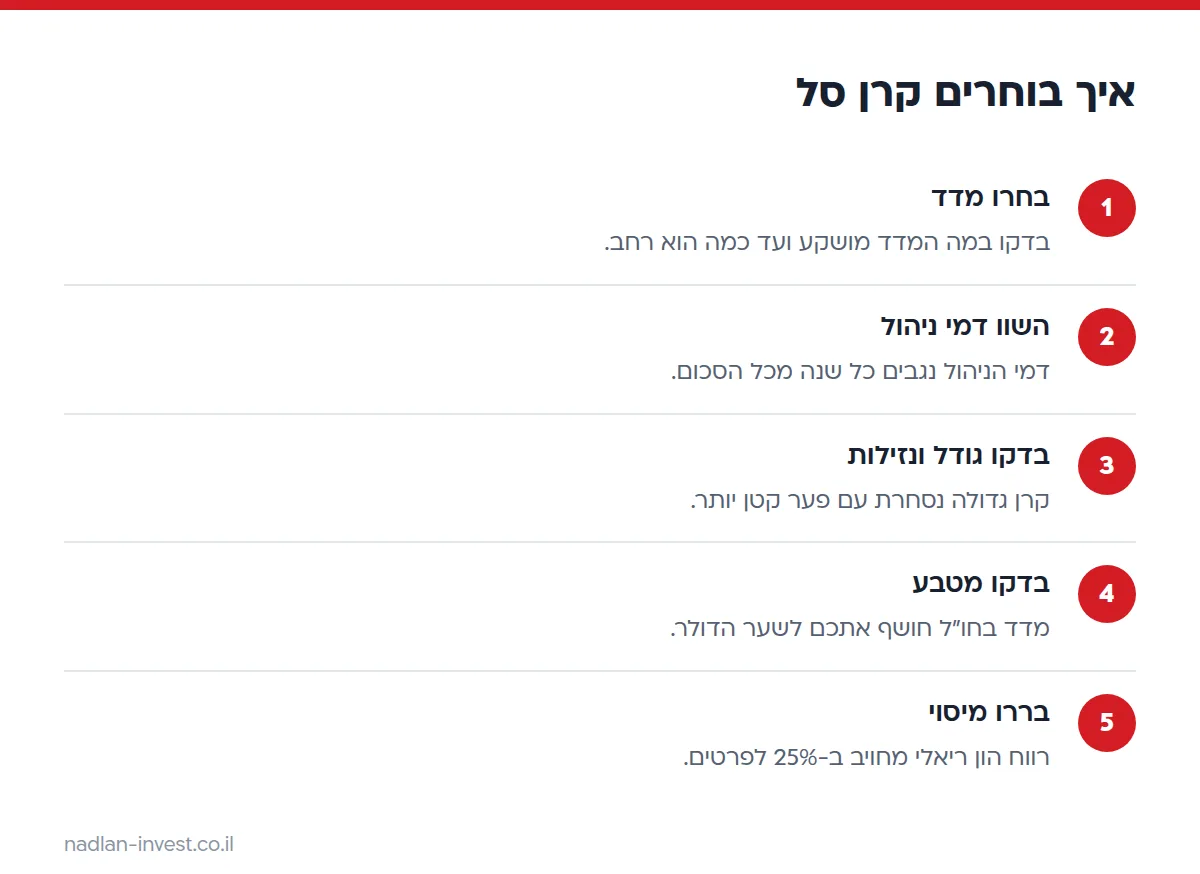
בחירה בקרן סל מתחילה במדד שהקרן עוקבת אחריו, ממשיכה בדמי הניהול, ורק אחר כך בוחנת את הגודל, את המטבע ואת המיסוי. כל קריטריון עונה על שאלה אחרת.
1. המדד: מה בעצם קונים?
המדד קובע במה הקרן מושקעת. מדד רחב, כמו ת״א-125 או S&P 500, פורס את הסיכון על מאות חברות. מדד צר, כמו מדד ענפי או מדד של חברה אחת-שתיים דומיננטיות, מרכז את הסיכון. לפני שמסתכלים על כל נתון אחר, בדקו שאתם מבינים מה יש במדד.
2. דמי ניהול ועלויות
דמי הניהול נגבים מתוך הקרן עצמה, בכל שנה, בלי חשבונית נפרדת. הם משפיעים ישירות על התשואה שתקבלו. הנתון להשוואה הוא דמי הניהול השנתיים, ובקרנות זרות מופיע גם המדד TER (יחס ההוצאות הכולל).
3. גודל הקרן ונזילות
קרן גדולה, שנסחרים בה הרבה יחידות ביום, נוטה להיות קלה יותר לקנייה ולמכירה במחיר הוגן. בקרן קטנה עלול להיות פער גדול בין מחיר הקנייה למחיר המכירה, והפער הזה הוא עלות סמויה.
4. מטבע וחשיפה
קרן שעוקבת אחר מדד בחו״ל חושפת אתכם גם לשער החליפין. אם הדולר נחלש מול השקל, התשואה בשקלים נפגעת גם כשהמדד עולה. בנוסף, המרת מטבע בבנק או אצל ברוקר עשויה לגבות עמלה, ולכן כדאי לבדוק אותה.
5. מדיניות חלוקה ומיסוי
חלק מהקרנות מחלקות דיבידנד, וחלק מצברות אותו בתוך הקרן. ההבדל משפיע על העיתוי של תשלום המס, ועל כך נרחיב בהמשך.
כמה דמי הניהול באמת משפיעים?
דמי ניהול של עשיריות האחוז נראים זניחים, אבל הם נגבים כל שנה מכל הסכום, ולכן ההפרש מצטבר. דמי הניהול משתנים מאוד בין קרנות, גם בין קרנות שעוקבות אחר אותו מדד בדיוק, ולכן שווה להשוות אותם לפני הבחירה.
דוגמה להמחשה, עם מספרים שנבחרו לצורך החישוב בלבד: על 100,000 ₪ מושקעים, דמי ניהול של 0.07% שווים 70 ₪ בשנה, ודמי ניהול של 0.60% שווים 600 ₪ בשנה. ההפרש הוא 530 ₪ כבר בשנה הראשונה, והוא גדל ככל שהסכום והזמן גדלים, כי הכסף שנגבה כדמי ניהול לא ממשיך להרוויח.
אתם יכולים לבדוק איך הפרש כזה משתנה לאורך שנים, אם תזינו סכום, תקופה ותשואה צפויה:
טבלה לפי שנים
| שנה | הופקד | שווי |
|---|
החישוב מניח הפקדה בתחילת כל חודש וריבית שנצברת מדי חודש. זו המחשה בלבד ואינה ייעוץ השקעות; התשואה בפועל משתנה.
איך מתמסים רווחים מקרנות סל בישראל?
רווח הון ריאלי ממכירת ניירות ערך סחירים, ובהם קרנות סל, מחויב לפי הנתונים של רשות המסים ב-25% לפרטים. מי שנחשב בעל מניות מהותי עשוי לעמוד בשיעור גבוה יותר.
דוגמה: אם קניתם יחידות ומכרתם אותן ברווח ריאלי של 10,000 ₪, המס הוא 2,500 ₪ (25%), ובידיכם נשארים 7,500 ₪. ברוב המקרים בנק או ברוקר ישראלי מנכים את המס במקור, ואילו בחשבון אצל ברוקר זר ייתכן שתצטרכו לדווח בעצמכם בדוח השנתי.
בהכנסה גבוהה במיוחד ייתכנו חיובים נוספים, כמו מס יסף. כדאי לברר זאת מול רואה חשבון או יועץ מס מוסמך, כי הכללים תלויים במצבכם האישי.
איך קוראים דף נתונים של קרן סל לפני הקנייה?
לכל קרן סל יש דף נתונים באתר הבורסה, באתר מנהל הקרן ובאפליקציית הבנק או הברוקר. הדף מרכז את כל מה שצריך כדי להשוות בין קרנות, ושווה להקדיש לו כמה דקות לפני שמזינים הוראת קנייה.
- שם המדד ושיטת המעקב: ודאו שהמדד שמופיע בדף הוא המדד שרציתם, ולא מדד דומה בשם מבלבל.
- הרכב ההחזקות: הדף מציג בדרך כלל את הנכסים הגדולים בקרן. אם חברה אחת או ענף אחד תופסים נתח גדול, הפיזור קטן ממה שנדמה.
- דמי הניהול: השוו אותם לקרנות אחרות שעוקבות אחר אותו מדד, ולא לקרנות במדדים אחרים.
- היקף הנכסים ונפח המסחר: שני הנתונים האלה נותנים תמונה על הנזילות של הקרן.
- המטבע שבו הקרן נסחרת: קרן שנסחרת בשקלים ועוקבת אחר מדד זר שונה מקרן שנסחרת בדולר, ולכן בדקו באיזה מטבע תשלמו ובאיזה מטבע תקבלו את התמורה.
בנוסף, כדאי להשוות בין התשואה של הקרן לתשואה של המדד עצמו באותה תקופה. פער קבוע ומשמעותי ביניהן מעיד על עלויות או על מעקב לא מדויק, וכדאי לשאול למה.
קרן סל או מניות בודדות: מה מתאים למי?
מי שרוצה לפזר סיכון בקלות ובלי לנתח חברות אחת אחת, ימצא בקרן סל כלי נוח: קנייה אחת מכסה סל שלם, והעלות לרוב נמוכה מעלות ניהול אקטיבי. מי שמעוניין להשקיע בחברה מסוימת, מתוך הכרה של העסק שלה, יבחר במניה בודדת, אך יישא ברמת סיכון גבוהה יותר, כי הכול תלוי בחברה אחת.
אפשר גם לשלב: קרן סל רחבה כבסיס של התיק, ומעליה השקעות נקודתיות בהיקף קטן יותר. כך הליבה של התיק נשארת מפוזרת, וההחלטות הפעילות לא מכריעות את התוצאה הכוללת. את ההחלטה כדאי לבסס על מטרת ההשקעה, על אופק הזמן ועל היכולת שלכם לעמוד בירידות, ולא על הצלחה של קרן מסוימת בשנה האחרונה.
לפני שמחליטים, כדאי לכתוב לעצמכם במשפט אחד למה אתם קונים את הקרן ומתי תרצו למכור אותה. מי שיודע מראש מה התכנית שלו פחות נוטה למכור בבהלה בזמן ירידה או לקנות בהתלהבות אחרי עלייה, ושתי ההתנהגויות האלה פוגעות בתוצאה יותר מכל הבדל קטן בדמי הניהול.
אילו טעויות נפוצות כדאי להימנע מהן?
הטעויות הנפוצות בקרנות סל נובעות בדרך כלל מהשוואה לא נכונה בין קרנות או מבחירה לפי תשואת עבר בלבד.
- בחירה לפי תשואת העבר: קרן שעלתה בשנה שעברה לא בהכרח תמשיך, והתשואה תלויה במדד ולא ביכולת של מנהל.
- החזקת כמה קרנות על אותו מדד: שלוש קרנות שעוקבות אחר אותו מדד לא מגוונות את התיק, והן רק מכפילות עלויות.
- התעלמות מהמרת מטבע: עמלות המרה חוזרות בכל קנייה ומכירה, ולכן הן חלק מהעלות.
- קנייה בקרן קטנה ולא נזילה: הפער בין מחיר הקנייה למחיר המכירה עלול לאכול חלק מהרווח.
- התעלמות מהסיכון: קרן סל עוקבת אחר מדד, כולל הירידות שלו, והיא לא מבטיחה תשואה.
כדי לקנות קרן סל צריך חשבון מסחר בבנק או בבית השקעות. את השלבים אפשר לראות במדריך על פתיחת חשבון מסחר עצמאי. להבנה רחבה של המכשירים שקיימים בבורסה, ראו גם איך עובד שוק המניות, ובסקירה על השקעות כספים תוכלו להשוות בין אפיקים שונים.
המאמר מסביר את המכשיר ואת שיקולי הבחירה, והוא אינו המלצה להשקיע בקרן מסוימת.
שאלות נפוצות
מה זה קרנות סל?
קרן סל (ETF) היא קרן שנסחרת בבורסה כמו מניה ועוקבת אחר מדד או סל נכסים, ללא שיקול דעת של מנהל הקרן. קנייה אחת נותנת חשיפה לכמה ניירות ערך יחד.
מה ההבדל בין קרן סל לקרן מחקה?
קרן סל נסחרת בבורסה לאורך היום ומחירה משתנה בזמן אמת. קרן מחקה נקנית ונמכרת פעם ביום, במחיר שנגזר משווי הנכסים בסוף יום המסחר.
איך בוחרים קרן סל?
בודקים את המדד שהקרן עוקבת אחריו, את דמי הניהול, את גודל הקרן ונזילותה, את המטבע ואת מדיניות החלוקה והמיסוי. כל אחד מהם משפיע על התשואה נטו.
כמה מס משלמים על רווח מקרן סל?
רווח הון ריאלי ממכירת קרן סל מחויב ב-25% לפרטים, לפי נתוני רשות המסים. בעל מניות מהותי עשוי לשלם שיעור גבוה יותר, ובהכנסה גבוהה ייתכן גם מס יסף.
האם קרן סל מבטיחה תשואה?
לא. קרן סל עוקבת אחר מדד, ולכן שווייה יורד כשהמדד יורד. היא מפזרת סיכון בין הרבה ניירות ערך, אך אינה מבטלת אותו.