ביטוח מבנה למשכנתא הוא ביטוח שמכסה את הדירה עצמה (הקירות, הצנרת והמערכות הקבועות) מפני נזקים כמו שריפה, רעידת אדמה ונזקי צנרת. הבנק דורש אותו כתנאי למתן ההלוואה, כי הדירה משועבדת לו כבטוחה, אבל אתם לא חייבים לרכוש אותו דרך הבנק. פוליסה מחברת ביטוח חיצונית מתקבלת, כל עוד היא עומדת בדרישות הבנק.
האם ביטוח מבנה הוא חובה כשלוקחים משכנתא?
ביטוח מבנה אינו חובה בחוק, אבל הוא תנאי שהבנק רשאי לדרוש, ובפועל בלי פוליסה תקפה ההלוואה לא תיפתח. הבסיס לכך הוא הוראת ניהול בנקאי תקין 451 של הפיקוח על הבנקים בבנק ישראל, שעוסקת בהלוואות לדיור.
לפי ההוראה, הבנק רשאי לדרוש ביטוח של הנכס המשמש בטוחה, וגם ביטוח חיים, כאשר הבנק הוא המוטב הבלתי חוזר. כלומר אם קורה נזק, תגמול הביטוח מופנה קודם כול לכיסוי החוב לבנק.
יש חריג אחד ברור: בהלוואה של עד 30,000 ש"ח, או כשיתרת ההלוואה ירדה מתחת לסכום הזה, הבנק אינו רשאי לחייב ביטוח חיים וביטוח מבנה.
מה ביטוח המבנה מכסה ומה הוא לא מכסה?
ביטוח מבנה מכסה נזק פיזי לנכס עצמו, ולא את מה שנמצא בתוכו. הכיסויים הנפוצים כוללים שריפה, התפוצצות, רעידת אדמה ונזקי צנרת, וחלק מהבנקים דורשים במפורש רעידת אדמה ונזקי צנרת בפוליסה.
- כלול: קירות, תקרות, רצפות, צנרת ומערכות קבועות, לפי תנאי הפוליסה.
- לא כלול: רהיטים, מכשירי חשמל ותכשיטים. אלה נכנסים לביטוח תכולה, שהוא נפרד ואינו דרישה של הבנק.
- אפשר להוסיף: אחריות כלפי צד שלישי, למשל נזק לשכנים, בהתאם לתנאי הפוליסה.
כדאי לקרוא בפוליסה גם את פרק החריגים ואת ההשתתפות העצמית, כלומר הסכום שתישאו בו בעצמכם בכל תביעה. שני הפרטים האלה משפיעים על המחיר ועל הפיצוי בפועל לא פחות מהכיסויים עצמם, ולכן אין להשוות פוליסות לפי גובה הפרמיה בלבד.
להסבר רחב יותר על ההבדל בין מבנה לתכולה אפשר לקרוא את המדריך שלנו לביטוח דירה. כאן נתמקד בצד המשכנתא.
על איזה סכום מבטחים את המבנה?
סכום ביטוח המבנה נקבע לפי עלות הקמת הבניין מחדש, בלי שווי הקרקע, ולא לפי מחיר הדירה. הרשות לשוק ההון, ביטוח וחיסכון מציינת במחשבון הרשמי שלה שסכום הביטוח אמור לשקף את עלות הבנייה ללא עלות הקרקע.
הסיבה פשוטה: בדירה בבניין, חלק גדול ממחיר הרכישה הוא שווי הקרקע והמיקום. הקרקע לא נשרפת ולא נהרסת ברעידת אדמה, ולכן אין טעם לשלם פרמיה עליה.
דוגמה להמחשה
נניח, לצורך המחשה בלבד, שדירה נרכשה ב-2,000,000 ש"ח ושמהנדס או מעריך מעריכים שעלות הקמה מחדש של הדירה היא כ-900,000 ש"ח. במקרה כזה סכום הביטוח הסביר הוא סביב 900,000 ש"ח, ולא 2,000,000 ש"ח. ביטוח על סכום גבוה מדי מייקר את הפרמיה בלי להוסיף הגנה אמיתית, וביטוח על סכום נמוך מדי עלול להשאיר אתכם עם פיצוי חלקי בלבד.
מה שחשוב הוא לקבל את הערכת עלות ההקמה ממקור אמין, כמו שמאי, מהנדס או הערכה שמציעה חברת הביטוח, ולוודא שהסכום מקובל גם על הבנק.
כדאי גם לשאול את הבנק בכתב אם הוא קובע סכום מינימלי לפוליסה, ולשמור את התשובה. כך תוכלו להציג לכל חברת ביטוח את אותה דרישה בדיוק ולקבל הצעות שאפשר להשוות ביניהן. עלויות בנייה משתנות עם השנים, ולכן מומלץ לבדוק את הסכום מחדש מדי כמה שנים, במיוחד כשההלוואה ארוכה.
ביטוח מבנה וביטוח חיים: מה ההבדל?
ביטוח משכנתא מורכב משני ביטוחים נפרדים, והם פועלים לפי היגיון שונה.
| נושא | ביטוח מבנה | ביטוח חיים למשכנתא |
|---|---|---|
| מה מבטחים | את הנכס המשועבד | את חיי הלווים |
| על מה נקבע הסכום | עלות הקמה מחדש, בלי הקרקע | יתרת החוב לבנק |
| מי המוטב | הבנק, כמוטב בלתי חוזר | הבנק, כמוטב בלתי חוזר |
| חריג של 30,000 ש"ח | בהלוואה עד סכום זה אין חובה | בהלוואה עד סכום זה אין חובה |
ההשוואה מראה ששני הביטוחים עונים על שתי שאלות שונות: מה קורה לדירה אם היא ניזוקה, ומה קורה לחוב אם אחד הלווים לא יוכל להחזיר אותו. בשני המקרים הבנק מבקש להבטיח שההלוואה תיפרע, ולכן הוא מופיע כמוטב בשתי הפוליסות.
לפרטים על ההלוואה עצמה, כולל בחירת מסלולים וחישוב החזר חודשי, אפשר לעבור על הדף על משכנתא ובחירת מסלולים.
האם אפשר לקנות ביטוח מבנה מחוץ לבנק?
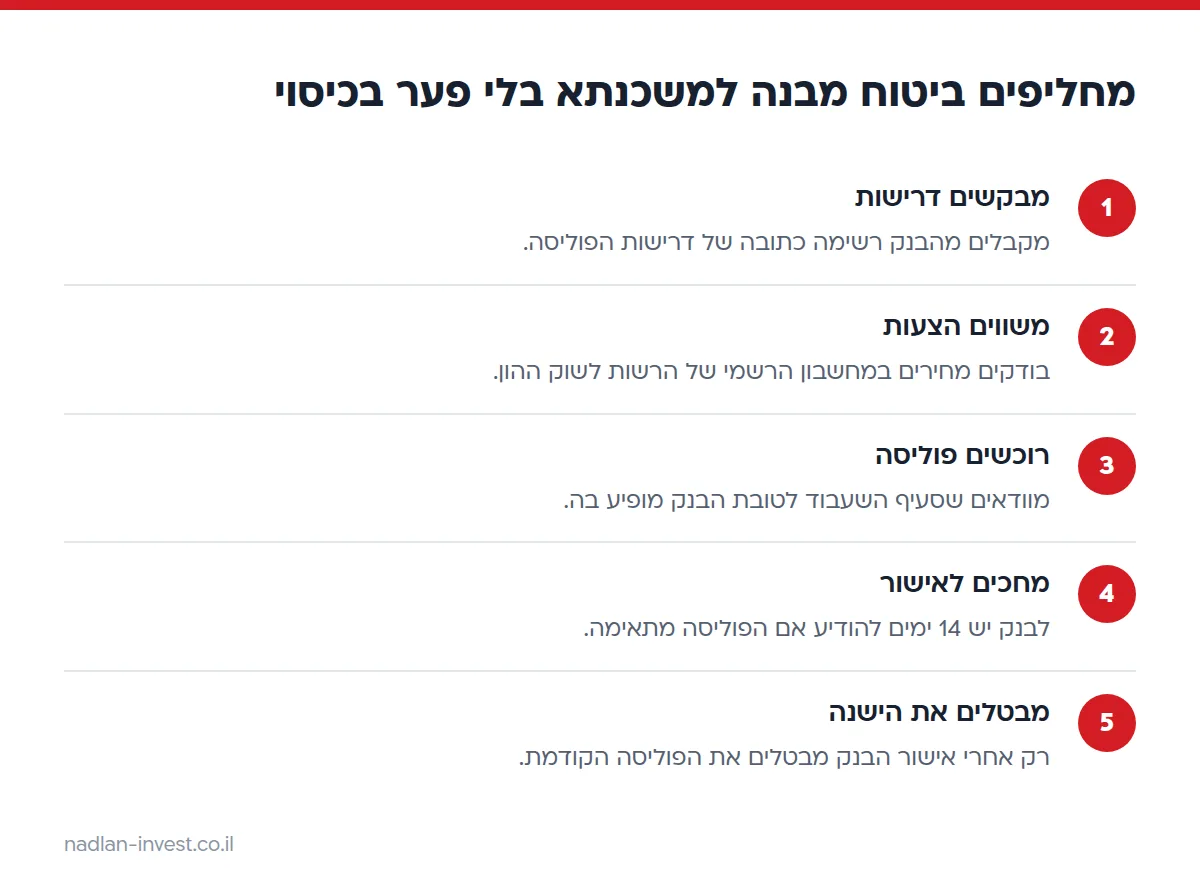
כן. הוראה 451 קובעת שהבנק צריך להודיע ללווה שהוא יכול לרכוש את הביטוחים ישירות מחברת ביטוח, בלי סוכנות הביטוח של הבנק. לאחר שהמסמכים הוגשו, לבנק יש 14 ימים להודיע אם הפוליסה עומדת בדרישותיו.
ההליך בפועל נראה כך:
- מבקשים מהבנק את רשימת הדרישות לפוליסה: הכיסויים הנדרשים, והסעיף שמעניק לבנק מעמד של מוטב בלתי חוזר (סעיף שעבוד).
- משווים מחירים. אפשר להשתמש במחשבון ביטוח הדירה של הרשות לשוק ההון, שמאפשר להשוות מחירים בין חברות הביטוח.
- רוכשים את הפוליסה ומוודאים שהסעיף לטובת הבנק מופיע בה.
- שולחים אותה לבנק ומחכים לאישור כתוב שהיא עומדת בדרישות.
- רק אחרי האישור מבטלים את הפוליסה הקודמת, כדי לא להיוותר ללא כיסוי אפילו ליום אחד.
הסיבה לחכות לאישור בכתב היא פשוטה: אם הבנק ידחה את הפוליסה החדשה, למשל משום שחסר בה סעיף השעבוד, תצטרכו לתקן אותה בזמן שהפוליסה הישנה עדיין בתוקף. לבנק יש 14 ימים להשיב, ולכן כדאי להגיש את המסמכים הרבה לפני מועד החידוש של הפוליסה הקיימת ולא ביום האחרון.
איך חוסכים בפרמיה של ביטוח מבנה?
הדרך היעילה ביותר לחסוך היא להשוות הצעות ולהגדיר סכום ביטוח נכון, כי ההצעה שמגיעה דרך הבנק איננה בהכרח הזולה ביותר. המחיר מושפע מסוג הבניין והקומה, מגיל המבנה ומסכום הביטוח.
- השוו כל כמה שנים. שוק הביטוח משתנה, ואפשר להחליף פוליסה גם באמצע חיי ההלוואה, בכפוף לאישור הבנק.
- בדקו את סכום הביטוח. סכום שנקבע גבוה מדי בתחילת הדרך ממשיך לייקר את הפרמיה כל שנה.
- בדקו את מדד השירות. המחשבון הרשמי מציג גם את מדד השירות של כל חברה, והוא מראה איך היא מטפלת בתביעות ובפניות.
- הפרידו בין הביטוחים. אין חובה לקחת מבנה וחיים מאותה חברה, ולפעמים שילוב של שתי חברות משתלם יותר.
- בדקו מה כלול במחיר. פוליסה זולה יותר שחסרה בה רעידת אדמה או נזקי צנרת עלולה לא להתקבל אצל הבנק, או לעלות לכם ביוקר בעת תביעה.
כשהמשכנתא נלקחת לדירה שמיועדת להשכרה, כדאי לשקול כיסויים נוספים, כמו אחריות כלפי צד שלישי. את ההיבטים האלה אפשר לקרוא בדף על בדיקה, קנייה והשכרה של דירה להשקעה.
אילו טעויות נפוצות כדאי להימנע מהן?
רוב הטעויות בביטוח מבנה למשכנתא קשורות לסכום, לתזמון ולמסמכים. הן כמעט תמיד ניתנות למניעה אם בודקים לפני החתימה.
- ביטוח על מחיר הדירה. מבטחים את עלות ההקמה ולא את מחיר השוק, אחרת משלמים יותר מהנדרש.
- ביטול הפוליסה הישנה מוקדם מדי. אם הפוליסה החדשה עדיין לא אושרה על ידי הבנק, אתם חשופים לפער בכיסוי.
- שכחת החידוש. הבנק חייב להודיע לכם לפני תום תקופת הפוליסה שנרכשה דרכו, אבל האחריות להמשך כיסוי תקף נשארת שלכם. אם הפוליסה לא מחודשת, הבנק עשוי לבטח את הנכס בעצמו, בתנאים שלא בחרתם.
- אי-ביטול כשהחוב נמוך. כשיתרת ההלוואה יורדת מתחת ל-30,000 ש"ח, הבנק אינו רשאי לחייב את הביטוחים. אם אינכם מעוניינים בהם, פנו לבנק ובקשו לבטל.
- בלבול בין מבנה לתכולה. פוליסת מבנה לא תחזיר לכם ספה, מקרר או מחשב. אם רוצים כיסוי כזה, צריך ביטוח תכולה נפרד.
ביטוח מבנה הוא רק חלק מתמונת הביטוחים של משק בית. סקירה כללית יותר מופיעה בדף אילו ביטוחים חשוב שיהיו לנו.
איך מתכוננים לפני חתימה על המשכנתא?
הכנה של כמה ימים לפני החתימה חוסכת בדרך כלל כסף לאורך שנים. התחילו מבקשת דרישות הפוליסה מהבנק, ואז השוו הצעות לפני שאתם מסכימים להצעה הראשונה.
- קבלו מהבנק רשימה כתובה של דרישות הביטוח.
- הכינו הערכת עלות הקמה לדירה.
- הריצו את הנתונים במחשבון הרשמי והשוו לפחות שלוש הצעות.
- ודאו שסעיף השעבוד לטובת הבנק כלול בפוליסה.
- רשמו ביומן את מועד החידוש, כדי לא להישאר ללא כיסוי.
המידע כאן הוא כללי ואינו מחליף את תנאי ההסכם והפוליסה שלכם. את הדרישות המדויקות תמצאו אצל הבנק ובפוליסה עצמה.
שאלות נפוצות
האם חייבים ביטוח מבנה כשלוקחים משכנתא?
אין חובה בחוק, אבל הבנק רשאי לדרוש ביטוח מבנה כתנאי להלוואה, ובפועל בלעדיו ההלוואה לא תיפתח. בהלוואה של עד 30,000 ש"ח הבנק אינו רשאי לחייב ביטוח מבנה וביטוח חיים.
האם אפשר לקנות ביטוח מבנה למשכנתא מחברת ביטוח אחרת?
כן. לפי הוראה 451 של בנק ישראל אפשר לרכוש את הביטוח ישירות מחברת ביטוח, בלי סוכנות הבנק. לבנק יש 14 ימים להודיע אם הפוליסה עומדת בדרישותיו.
על איזה סכום מבטחים דירה למשכנתא?
על עלות הקמת הדירה מחדש, בלי שווי הקרקע, ולא על מחיר הרכישה. את הסכום מומלץ לקבוע לפי הערכה של שמאי, מהנדס או חברת הביטוח.
מתי מבטלים את הפוליסה הישנה אחרי שמחליפים חברה?
רק אחרי שהבנק אישר בכתב שהפוליסה החדשה עומדת בדרישותיו והיא נכנסה לתוקף, כדי למנוע פער בכיסוי.
האם ביטוח מבנה מכסה גם רהיטים ומכשירי חשמל?
לא. ביטוח מבנה מכסה את הנכס עצמו. רהיטים, מכשירי חשמל ותכשיטים מכוסים בביטוח תכולה נפרד.