ביטוח סיעודי הוא ביטוח שמשלם תגמול חודשי כשאדם מאבד את היכולת לטפל בעצמו בפעולות היומיום, כמו רחצה, הלבשה ואכילה, או כשהוא סובל מירידה קוגניטיבית. בישראל רוב האנשים כבר מבוטחים בו דרך קופת החולים, והסכום שמקבלים תלוי בעיקר בגיל שבו הצטרפתם. לצידו קיימת גמלת סיעוד של ביטוח לאומי, והשניים משלימים זה את זה ואינם תחליף.
מה זה ביטוח סיעודי ובמה הוא שונה מביטוח בריאות רגיל?
ביטוח סיעודי מכסה מצב של תלות בעזרת אחר, ולא טיפול רפואי. הוא אינו משלם על ניתוחים או תרופות, אלא על העלות של מי שעוזר לכם להתקלח, להתלבש, לאכול ולנוע, בבית או במוסד סיעודי.
זו הסיבה שהוא נבדל מביטוח בריאות פרטי, שעוסק בעיקר בניתוחים, בתרופות ובייעוץ רפואי. מקרה סיעודי יכול להימשך שנים, ולכן הוא יקר בהרבה מרוב ההוצאות הרפואיות האחרות.
יש שלושה מקורות עיקריים לכיסוי סיעודי בישראל:
- גמלת סיעוד של ביטוח לאומי: קצבה לבני גיל הפרישה שמתגוררים בבית ועומדים בתנאי זכאות.
- ביטוח סיעודי קבוצתי של קופת החולים: ביטוח אחיד שמוצע לחברי כל ארבע הקופות.
- פוליסות פרטיות או קבוצתיות אחרות, למשל דרך מקום עבודה או חברת ביטוח.
איך עובד הביטוח הסיעודי של קופת החולים?
הביטוח הסיעודי של קופות החולים הוא ביטוח קבוצתי אחיד, שמשלם תגמול חודשי קבוע לאחר שהתקיים מקרה ביטוח. הכללים נקבעים בהוראות הפיקוח על שירותים פיננסיים, ולכן הם דומים בכל הקופות.
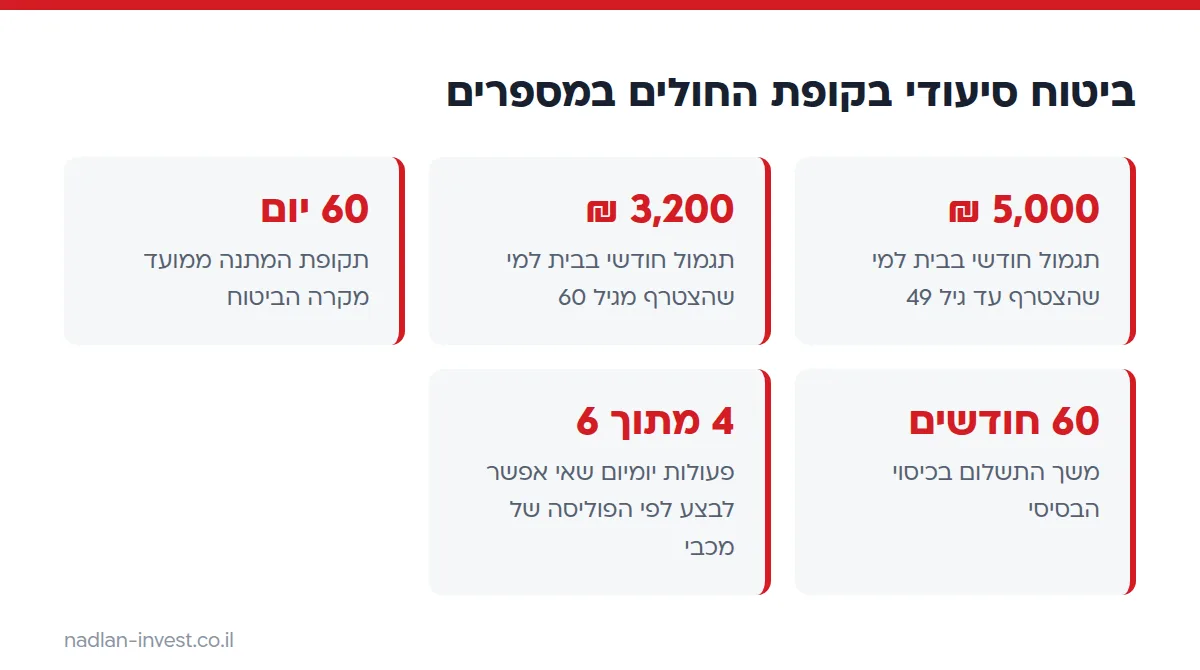
חבר קופה יכול להצטרף לכיסוי הבסיסי בקופה שבה הוא רשום, וההצטרפות כרוכה בבחינת המצב הבריאותי ובהצהרת בריאות. הכיסוי ללא תשלום עד גיל 17, ומגיל 18 משלמים דמי ביטוח, שמתעדכנים אחת לשנה לפי מדד המחירים לצרכן (כך מציגה מכבי את הפוליסה שלה).
כמה הביטוח משלם?
גובה התגמול החודשי נקבע לפי הגיל שבו הצטרפתם לביטוח, ולא לפי הגיל שבו אתם תובעים. ככל שהצטרפתם מוקדם יותר, התקרה גבוהה יותר:
| גיל בעת ההצטרפות | תגמול חודשי בבית | תקרה חודשית במוסד סיעודי |
|---|---|---|
| עד גיל 49 | 5,000 ₪ | 10,000 ₪ |
| 50 עד 59 | 4,100 ₪ | 6,500 ₪ |
| 60 ומעלה | 3,200 ₪ | 4,500 ₪ |
בבית משולם תגמול קבוע, ובמוסד התגמול תלוי בעלויות בפועל ומוגבל לתקרה. הכיסוי הבסיסי משלם עד 60 חודשים. לפי ההוראות קיים גם כיסוי מורחב לתקופה נוספת, ולכן כדאי לבדוק מה בדיוק כלול בפוליסה שלכם.
מתי נחשב שקרה מקרה ביטוח סיעודי?
מקרה ביטוח מתרחש כשאתם לא מסוגלים לבצע חלק מהותי מכמה פעולות יומיום קבועות, או כשאובחנה אצלכם ירידה קוגניטיבית. בפוליסה של מכבי, למשל, מדובר באי יכולת לבצע לפחות 4 מתוך 6 פעולות, או 3 פעולות לפחות כשאחת מהן שליטה על סוגרים.
ששת התחומים שנבדקים הם:
- קימה ושכיבה
- הלבשה והפשטה
- רחצה
- אכילה ושתייה
- שליטה על סוגרים
- ניידות
אחרי שהתקיים מקרה ביטוח יש תקופת המתנה של 60 יום, שבמהלכה המצב צריך להימשך. רק אחריה מתחילים לשלם. תקופה זו נמדדת מרגע התרחשות מקרה הביטוח, וכדאי לוודא את אופן הספירה בפוליסה עצמה.
מה נותנת גמלת הסיעוד של ביטוח לאומי?
גמלת סיעוד של המוסד לביטוח לאומי היא קצבה לאנשים שהגיעו לגיל פרישה, גרים בבית ותלויים בעזרת אחרים. היא ניתנת בשש רמות, לפי ציון תלות, ומתורגמת לשעות טיפול בשבוע. אפשר לקבל אותה כשירותים או, בתנאים מסוימים, גם כסכום בכסף.
| רמת זכאות | שעות טיפול בשבוע |
|---|---|
| רמה 1 | 5.5 |
| רמה 2 | 10 |
| רמה 3 | 17 (14 עם עובד זר) |
| רמה 4 | 21 (18 עם עובד זר) |
| רמה 5 | 26 (22 עם עובד זר) |
| רמה 6 | 30 (26 עם עובד זר) |
הזכאות תלויה גם במבחן הכנסות, שמחושב לפי שלושת החודשים שלפני הגשת הבקשה. מאפריל 2026 אדם יחיד שהכנסתו עד 13,769 ₪ זכאי לגמלה מלאה, ובין 13,769 ל-20,654 ₪ מקבל חצי גמלה. לזוג, הסכומים הם עד 20,654 ₪ לגמלה מלאה ועד 30,980 ₪ לחצי גמלה.
הגמלה של ביטוח לאומי נועדה לשלם על שעות טיפול, והביטוח הסיעודי של הקופה משלם תגמול כספי לפי תנאי הפוליסה. לכן השניים אינם חופפים באופן אוטומטי, ובמצבים רבים אפשר לקבל את שניהם. את התנאים המדויקים לשילוב בודקים מול ביטוח לאומי ומול הקופה.
מתי כדאי להצטרף לביטוח סיעודי: מה משפיע על ההחלטה?
שלושה גורמים משפיעים על ההחלטה מתי להצטרף: סכום התגמול שנקבע לפי גיל ההצטרפות, הצורך בבדיקת מצב רפואי, והיכולת לעמוד בתשלום לאורך שנים. אין תשובה אחת שמתאימה לכולם, אבל אפשר להבין את המשמעות הכספית.
דוגמה מספרית לפי טבלת התקרות: אדם שהצטרף בגיל 45 זכאי לתגמול של 5,000 ₪ בחודש בבית, ואדם שהצטרף בגיל 62 זכאי ל-3,200 ₪. ההפרש הוא 1,800 ₪ בחודש. אם התגמול משולם 60 חודשים, אלה 300,000 ₪ לעומת 192,000 ₪, כלומר הפרש של 108,000 ₪ בתקרה הכוללת. הדוגמה מציגה את התקרות בלבד, והיא אינה מביאה בחשבון את דמי הביטוח ששולמו לאורך השנים.
גם המצב הרפואי חשוב. ההצטרפות כרוכה בבדיקה של מצבכם הרפואי הקודם, ומי שמחכה עלול להגיע למצב שבו הוא כבר לא מתקבל לכיסוי. מכבי עצמה מציינת שהצטרפות בגיל צעיר חשובה משום שהסיכון לשינוי במצב הבריאות גדל עם הגיל.
מי שעובר מקופה לקופה לא מאבד בהכרח את הביטוח. לפי ההוראות, מי שהיה מבוטח ברצף קודם ממשיך בקופה החדשה בלי בדיקה רפואית חוזרת, בכפוף להליך אישור שהקופה החדשה צריכה לקיים. בדקו את הפרטים לפני המעבר, ולא אחריו.
לתמונה רחבה יותר על שכבות הכיסוי הרפואי תוכלו לקרוא במדריך על ביטוח משלים בקופות החולים ובסקירה על איזה ביטוח בריאות כדאי לעשות.
מה לבדוק בפוליסה סיעודית לפני שמסכימים?
בפוליסה סיעודית צריך לבדוק ארבעה סעיפים לפחות: הגדרת מקרה הביטוח, תקופת ההמתנה, משך התשלום וההצמדה למדד. אלה הסעיפים שקובעים בפועל מתי כסף יגיע אליכם וכמה הוא יהיה שווה.
- הגדרת מקרה הביטוח: כמה פעולות יומיום צריך לא להיות מסוגלים לבצע, ואיך מוגדר מצב קוגניטיבי.
- תקופת ההמתנה: אורכה, ומאיזה רגע היא נספרת.
- משך התשלום: האם התגמול מוגבל במספר חודשים, וכמה.
- הצמדה: האם התגמול והדמים מתעדכנים לפי מדד.
הצהרת הבריאות בעת ההצטרפות היא נקודה רגישה במיוחד. תביעות סיעודיות מוגשות לעיתים עשרות שנים אחרי החתימה, ולכן פרט שלא נמסר במדויק עלול לעלות בשלב התביעה. את הפוליסות הרשומות על שמכם אפשר לאתר במערכת הר הביטוח של רשות שוק ההון.
אילו טעויות נפוצות עושים בנושא ביטוח סיעודי?
הטעויות הנפוצות הן להניח שגמלת ביטוח לאומי תספיק, לא לבדוק מה כבר קיים בקופה, ולהמתין עד שהגיל או המצב הרפואי מצמצמים את האפשרויות.
- הנחה שהגמלה הממלכתית מכסה הכול. גמלת הסיעוד מותנית בגיל פרישה, במגורים בבית ובמבחן הכנסות, והיא נקבעת בשעות טיפול ולא כסכום שמחליף שכר.
- בלבול בין ביטוח משלים לביטוח סיעודי. מי שיש לו שירותי בריאות נוספים בקופה אינו בהכרח מבוטח בסיעוד, ולהפך.
- כפל ביטוח בלי לדעת. ייתכן שאתם מבוטחים גם דרך הקופה וגם דרך פוליסה אחרת. כדאי לבדוק מה כל אחת מהן משלמת בפועל לפני שמוסיפים עוד.
- דחיית ההחלטה. בכל שנה התקרה עשויה לרדת בקבוצת גיל חדשה, והבדיקה הרפואית עלולה להקשות על קבלה.
- התעלמות מהמדד. תגמול שאינו צמוד מאבד מערכו לאורך עשרות שנים.
ההחלטה אישית ותלויה בגיל, במצב הבריאותי, בהכנסות ובמשפחה, ואין כאן המלצה להצטרף או לא להצטרף. אם אתם רוצים להבין איך הכיסוי הסיעודי משתלב עם שאר ההגנות שלכם, אפשר להתייעץ עם סוכן ביטוח או יועץ פנסיוני מורשה.
שאלות נפוצות
מה זה ביטוח סיעודי?
זהו ביטוח שמשלם תגמול חודשי כשאדם אינו מסוגל לבצע בעצמו פעולות יומיום כמו רחצה, הלבשה ואכילה, או כשיש ירידה קוגניטיבית. הוא מכסה את עלות העזרה, בבית או במוסד, ולא טיפול רפואי.
כמה משלם הביטוח הסיעודי של קופת החולים?
בבית התגמול הוא 5,000 ₪ בחודש למי שהצטרף עד גיל 49, 4,100 ₪ למצטרפים בגילאי 50 עד 59 ו-3,200 ₪ למצטרפים מגיל 60. במוסד התקרות הן 10,000, 6,500 ו-4,500 ₪ בהתאמה.
מה ההבדל בין גמלת סיעוד של ביטוח לאומי לביטוח סיעודי?
גמלת סיעוד היא קצבה ממלכתית לבני גיל פרישה שגרים בבית, בכפוף למבחן תלות ולמבחן הכנסות, והיא מחושבת בשעות טיפול. ביטוח סיעודי הוא פוליסה שמשלמת תגמול כספי לפי תנאיה.
כמה זמן מחכים עד שהביטוח הסיעודי מתחיל לשלם?
בביטוח הקבוצתי של הקופות יש תקופת המתנה של 60 יום ממועד קרות מקרה הביטוח, בתנאי שהמצב נמשך. אין תקופת אכשרה שמונעת תביעה מיד אחרי ההצטרפות.
האם יש גיל מועדף להצטרפות לביטוח סיעודי?
ההצטרפות כרוכה בבחינת המצב הבריאותי ובהצהרת בריאות, והתגמול נקבע לפי גיל ההצטרפות. ככל שמצטרפים מוקדם יותר, התגמול גבוה יותר.