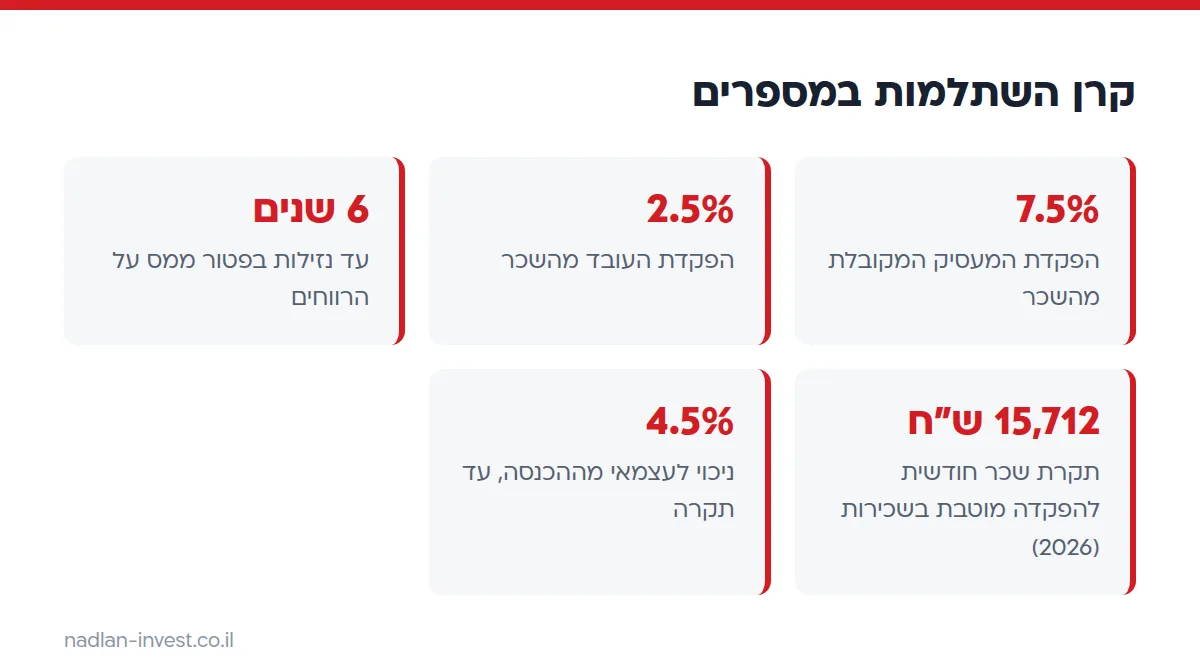
קרן השתלמות היא חיסכון לטווח בינוני שמקבל הטבת מס מהמדינה: אם מושכים את הכסף אחרי שש שנים מההפקדה הראשונה, הרווחים פטורים ממס רווחי הון. בשכירות, המעסיק מפקיד בדרך כלל 7.5% מהשכר והעובד 2.5%, ובעצמאות ההפקדה היא יוזמה של העצמאי עצמו. בהמשך תמצאו מי יכול לפתוח קרן, מתי אפשר למשוך, וכמה עולה משיכה מוקדמת.
מה זה קרן השתלמות?
קרן השתלמות היא קופת חיסכון מוסדית שמנוהלת בבית השקעות, בחברת ביטוח או בבנק, ושנועדה במקור לעובדים שרצו לממן השתלמות מקצועית. היום אפשר למשוך את הכסף לכל מטרה, גם בלי קשר ללימודים, ברגע שהקרן הפכה נזילה.
הכסף מושקע בשוק ההון לפי המסלול שבחרתם: מסלול מנייתי, מסלול כללי, מסלול אג״חי ועוד. לכן הסכום בסוף הדרך תלוי בהפקדות, בתשואה ובדמי הניהול שמנכים מהחיסכון.
ההטבה המרכזית היא מיסויית. רווחי הון על השקעה רגילה מחויבים ב-25% מהרווח הריאלי, ואילו ברווחים של קרן השתלמות שנמשכה כדין, ועד תקרת הפקדה שנקבעת בחוק, אין מס כלל. את התקרה והתנאים קובעת רשות המסים, והם מתעדכנים מעת לעת.
כמה מפקידים לקרן השתלמות, ומי מפקיד?
בשכירות, ההפקדה הרגילה היא 7.5% מהשכר מהמעסיק ו-2.5% מהעובד, כלומר סך הכול 10% מהשכר. בעצמאות, העצמאי מפקיד בעצמו ומקבל ניכוי מההכנסה החייבת במס.
| נושא | שכיר | עצמאי |
|---|---|---|
| מי מפקיד | המעסיק והעובד, דרך תלוש השכר | העצמאי בעצמו, אחת לחודש או בסוף השנה |
| שיעור הפקדה מקובל | 7.5% מעסיק ועוד 2.5% עובד | עד 4.5% מההכנסה לצורך ניכוי מס |
| תקרת הכנסה מוטבת | שכר של עד 15,712 ש״ח בחודש | הכנסה של עד 293,397 ש״ח בשנה (נתוני 2026) |
| מה קורה מעבר לתקרה | הפקדת המעסיק על החלק העודף נחשבת הכנסה חייבת במס | ההפקדה העודפת אינה מזכה בניכוי |
בנתוני 2026, 4.5% מהכנסה של 293,397 ש״ח הם כ-13,203 ש״ח בשנה שמוכרים כניכוי לעצמאי. תקרת ההפקדה שזוכה לפטור ממס רווחי הון גבוהה יותר מתקרת הניכוי, והיא עד 7% מההכנסה באותה תקרת הכנסה.
למי קרן השתלמות מתאימה?
קרן השתלמות מתאימה בעיקר למי שרוצה חיסכון עם הטבת מס ושיכול להשאיר את הכסף בצד שש שנים. היא פחות מתאימה למי שצריך את הכסף בשנתיים הקרובות.
- שכירים שהמעסיק מפקיד להם: הפקדת המעסיק היא למעשה חלק מהתגמול, ולכן כדאי לבדוק בהסכם ההעסקה אם יש זכאות ומתי היא מתחילה.
- עצמאים: ההפקדה מקטינה את ההכנסה החייבת, כך שהחיסכון מגיע עם הטבה כבר בשנת ההפקדה.
- חוסכים למטרה בעוד 6 שנים ומעלה: למשל הון עצמי לדירה, ועל כך תוכלו לקרוא במדריך איך לחסוך כסף לדירה.
הדבר שחשוב לשקול הוא הנזילות. כסף שנמשך לפני הזמן מאבד את ההטבה, ולכן מי שצפוי להזדקק לכסף מוקדם יותר יבחן גם אפיקים אחרים, כמו קרנות סל, ויבין את ההבדלים במיסוי ובנזילות.
מתי אפשר למשוך כסף מקרן השתלמות?
את הכסף אפשר למשוך בלי מס על הרווחים אחרי שש שנים מהפקדה ראשונה, ובמקרים מסוימים כבר אחרי שלוש שנים. המועד נקבע לפי מטרת המשיכה.
| מצב | מתי הכסף נזיל | מה לגבי המס |
|---|---|---|
| משיכה לכל מטרה | אחרי 6 שנים מההפקדה הראשונה | רווחים פטורים ממס עד תקרת ההפקדה המוטבת |
| משיכה למטרת השתלמות מקצועית | אחרי 3 שנים, בכפוף לתקנון הקרן | פטור ממס אם מתקיימים התנאים |
| משיכה בגיל הפרישה הקבוע בחוק | אחרי 3 שנים | פטור ממס אם מתקיימים התנאים |
| משיכה לפני כל אלה | אפשרית, אבל מוקדמת | הפקדות המעסיק והרווחים חייבים במס, לפי המדרגה השולית של העובד |
גיל הפרישה בחוק הוא 67 לגברים ו-62 לנשים. קרנות שונות מנסחות את התנאים בתקנון שלהן, ולכן שווה לקרוא אותו או לפנות לקרן לפני כל משיכה.
כמה מס משלמים על משיכה מוקדמת?
במשיכה מוקדמת, חלק העובד חוזר בלי מס נוסף, כי הוא הופקד מהשכר אחרי מס. הפקדות המעסיק, שהיו פטורות ממס בזמן ההפקדה, מחויבות במס הכנסה לפי המדרגה השולית של העובד, וגם הרווחים חייבים במס. קרן שאינה מכירה את המדרגה של העמית עשויה לנכות מס גבוה במקור, ואפשר לבקש אישור מרשות המסים על שיעור מתאים.
דוגמה מפושטת לצבירה: שכיר שמשכורתו 12,000 ש״ח בחודש. המעסיק מפקיד 900 ש״ח (7.5%) והעובד 300 ש״ח (2.5%), ביחד 1,200 ש״ח בחודש. אחרי שש שנים נצברו 86,400 ש״ח בהפקדות בלבד, לפני תשואה.
מתוך הסכום הזה, 64,800 ש״ח (900 ש״ח כפול 72 חודשים) הם הפקדות המעסיק, ו-21,600 ש״ח (300 ש״ח כפול 72 חודשים) הם הפקדות העובד. החלוקה חשובה, כי במשיכה מוקדמת היא קובעת איזה חלק מהכסף חוזר בלי מס נוסף ואיזה חלק מחויב במס.
ההבדל בין משיכה אחרי שש שנים למשיכה מוקדמת הוא במה שחל על הפקדות המעסיק ועל הרווחים: אחרי שש שנים, כשמתקיימים התנאים, אין עליהם מס, ובמשיכה מוקדמת הם חייבים במס. הסכום המדויק תלוי בגובה ההפקדות, בתשואה ובמדרגת המס של העובד.
מה ההבדל בין קרן השתלמות להשקעה עצמאית בשוק ההון?
מי שחוסך בעצמו, למשל דרך חשבון השקעות או קרן סל, יכול למשוך את הכסף בכל יום, אבל משלם מס רווחי הון על הרווח הריאלי. בקרן השתלמות המצב הפוך: הנזילות מוגבלת, אך אחרי שמתקיימים התנאים אין מס על הרווחים, עד תקרת ההפקדה המוטבת.
ההבדל הזה משפיע על ההחלטה. מי שיודע שהכסף לא יידרש בשש השנים הקרובות מקבל בקרן יתרון מיסויי ברור, ומי שרוצה גמישות מלאה מוותר על היתרון הזה. אפשר גם לשלב: חלק מהחיסכון בקרן השתלמות לטווח ארוך יותר, וחלק באפיק נזיל לצרכים שעלולים להופיע בדרך.
גם דמי הניהול עובדים אחרת. בקרן השתלמות הם נגבים מהצבירה, ולכן בחיסכון ארוך הפרש קטן באחוזים יכול להצטבר לסכום משמעותי. כדאי להשוות אותם לעלות של אפיקים אחרים לפני שמחליטים כמה להפקיד מעבר להפקדת המעסיק.
מה כדאי לבדוק לפני משיכה?
לפני שפונים לקרן עם בקשת משיכה, כדאי לעבור על כמה בדיקות פשוטות שיכולות לחסוך מס:
- תאריך ההפקדה הראשונה: הוותק נמדד ממנו, ופער של חודש אחד יכול להכריע אם המשיכה פטורה ממס.
- מטרת המשיכה: אם מדובר בהשתלמות מקצועית או בגיל הפרישה, ייתכן שהכסף נזיל כבר אחרי שלוש שנים, לפי התקנון.
- כמה קרנות יש לכם: אם פתחתם קרנות אצל גופים שונים, כדאי לבדוק את הוותק של כל אחת בנפרד.
- שיעור המס במקור: אם משיכה מוקדמת בלתי נמנעת, אפשר לבקש מרשות המסים אישור על שיעור ניכוי מתאים, כדי לא לשלם במקור יותר מדי.
אחרי הבדיקות האלה כדאי לבקש מהקרן חישוב כתוב של הסכום נטו ולהשוות אותו למה שציפיתם לקבל. כך מגלים מראש אם יש הפתעה, ואפשר להחליט אם להמתין עוד כמה חודשים.
איך בוחרים קרן השתלמות?
בחירת קרן מתבססת על שלושה נתונים: דמי הניהול, המסלול וההיסטוריה של הקרן. אותם עקרונות חלים גם על קרן פנסיה, כפי שמוסבר במדריך בחירת קרן פנסיה: דמי ניהול, מסלול וכיסויים.
- דמי ניהול: אחוז שנתי מהצבירה. הפרש קטן נראה זניח, אבל הוא מצטבר לאורך שנים, ולכן כדאי להשוות בין הקרנות ולבקש הנחה.
- מסלול השקעה: ככל שאופק החיסכון ארוך יותר, אפשר לשקול מסלול עם חשיפה גבוהה יותר למניות, בתמורה לתנודתיות גדולה יותר.
- העברה בין קרנות: אפשר להעביר קרן לגוף אחר בלי לאבד את הוותק, ולכן פתיחה בגוף אחד אינה סוגרת את האפשרויות.
כדי לראות איך הפקדה חודשית וריבית מצטברות לאורך שש שנים, תוכלו להזין מספרים בעצמכם:
טבלה לפי שנים
| שנה | הופקד | שווי |
|---|
החישוב מניח הפקדה בתחילת כל חודש וריבית שנצברת מדי חודש. זו המחשה בלבד ואינה ייעוץ השקעות; התשואה בפועל משתנה.
מהן הטעויות הנפוצות בקרן השתלמות?
הטעויות הנפוצות הן שכחת קרן ישנה, משיכה בלי לבדוק את הוותק, והשארת ההפקדות בלי מעקב אחרי דמי הניהול.
- משיכה לפני תום שש שנים בלי לבדוק אם אפשר להמתין כמה חודשים ולחסוך מס.
- הפקדה מעל התקרה בלי לדעת שהחלק העודף לא נהנה מהפטור.
- קרנות מפוזרות אצל מעסיקים קודמים שלא משלמים עליהן תשומת לב, ומשלמות דמי ניהול גבוהים.
- בלבול בין קרן השתלמות לקופת גמל או פנסיה: לפנסיה יש מטרה אחרת, והכסף בה ננעל עד הפרישה. מי שרוצה לקבל תמונה רחבה יותר על אפיקי חיסכון יכול להתחיל בעמוד השקעות כספים.
שאלות נפוצות
מה זה קרן השתלמות?
קרן השתלמות היא חיסכון לשכירים ולעצמאים שהרווחים בו פטורים ממס רווחי הון אם הכסף נמשך אחרי שש שנים ובכפוף לתקרת הפקדה.
מתי אפשר למשוך קרן השתלמות בלי מס?
בדרך כלל אחרי שש שנים מההפקדה הראשונה, ובמקרים של השתלמות מקצועית או משיכה בגיל הפרישה הקבוע בחוק כבר אחרי שלוש שנים, לפי תנאי התקנון.
כמה אחוזים מפקידים לקרן השתלמות בשכירות?
ההפקדה המקובלת היא 7.5% מהמעסיק ו-2.5% מהעובד, ביחד 10% מהשכר, עד תקרת שכר מוטבת שקובעת רשות המסים.
האם עצמאי יכול לפתוח קרן השתלמות?
כן. עצמאי מפקיד בעצמו ויכול לקבל ניכוי מס על עד 4.5% מההכנסה, עד תקרת הכנסה שנתית של 293,397 ש״ח ב-2026.
מה קורה אם מושכים קרן השתלמות לפני הזמן?
חלק העובד חוזר בלי מס נוסף, ואילו הפקדות המעסיק והרווחים חייבים במס הכנסה לפי המדרגה השולית של העובד.