ביטוח רכב מקיף הוא פוליסה שמכסה את הנזק לרכב שלכם עצמו, גם כשאתם אשמים בתאונה, וגם גניבה, שריפה, נזקי טבע ונזק זדוני. בנוסף הוא כולל כיסוי לנזק שנגרם לרכוש של אחרים. הוא לא חובה בחוק, ולכן ההחלטה אם לקנות אותו, ובאיזה תנאים, נשארת בידיכם.
מה ההבדל בין ביטוח מקיף, צד ג׳ וביטוח חובה?
ביטוח חובה מכסה נזקי גוף לאנשים אחרים ולכם, ביטוח צד ג׳ מכסה נזק לרכוש של אחרים, וביטוח מקיף מוסיף על שניהם כיסוי לרכב שלכם. רק ביטוח החובה נדרש בחוק. את שני האחרים בוחרים לפי הרכב והיכולת הכלכלית שלכם.
הטבלה מראה בקצרה מי מכסה מה. בפוליסות צד ג׳ מסוימות אפשר להוסיף כיסויים כמו גניבה או שריפה, ולכן בדקו תמיד בדף הפרטים של הפוליסה עצמה.
| סוג הנזק | ביטוח חובה | צד ג׳ | מקיף |
|---|---|---|---|
| פציעת נהג, נוסעים והולכי רגל | כן | לא (מכוסה בחובה) | לא (מכוסה בחובה) |
| נזק לרכב אחר או לרכוש אחר | לא | כן, עד גבול האחריות בפוליסה | כן |
| נזק לרכב שלכם בתאונה, גם באשמתכם | לא | לא | כן |
| גניבת הרכב | לא | בדרך כלל לא | כן |
| שריפה, נזקי טבע ונזק זדוני | לא | בדרך כלל לא | כן |
להרחבה על שלושת סוגי הביטוח ועל ההבדלים ביניהם תוכלו לקרוא במדריך איזה ביטוחים צריך לעשות לרכב. כאן נתמקד במקיף בלבד.
מה כולל ביטוח רכב מקיף?
ביטוח רכב מקיף כולל כיסוי לנזק עצמי לרכב, לגניבה, לשריפה, לנזקי טבע, לונדליזם ולנזק שגרמתם לרכוש של אחרים. הפוליסה התקנית נמצאת בפיקוח רשות שוק ההון, ולכן הליבה דומה בין חברות. ההבדלים הם בהרחבות, בהשתתפויות העצמיות ובמחיר.
- נזק עצמי בתאונה: תיקון הרכב או פיצוי עליו, גם כשאתם האשמים וגם כשאין אשם ידוע, למשל פגיעה בחניון.
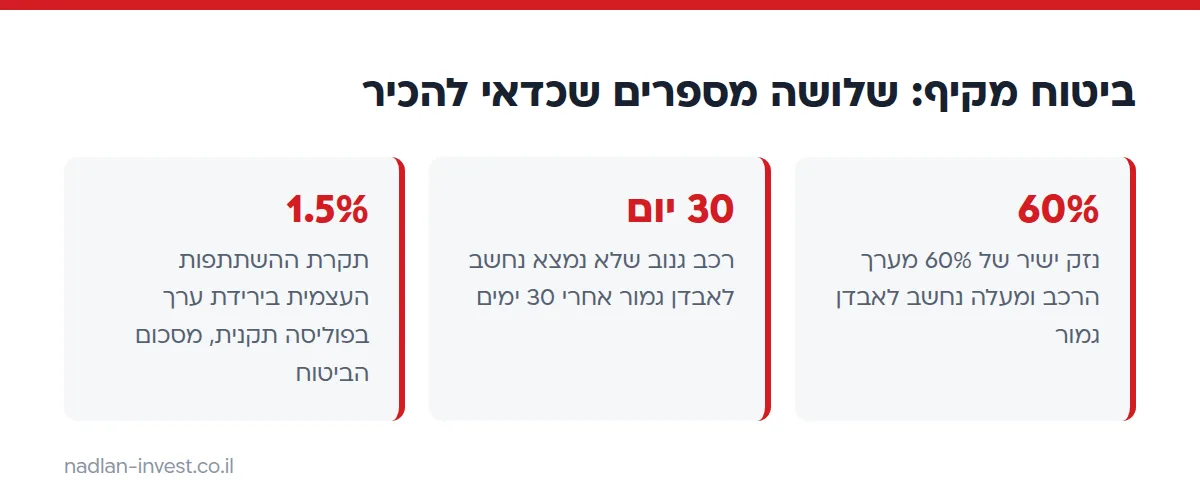
- גניבה: אם הרכב נגנב ולא נמצא, הוא נחשב לאבדן גמור לאחר 30 ימים מיום הגניבה, לפי תנאי החוזה לביטוח רכב פרטי.
- אבדן גמור: כשהנזק הישיר מגיע ל-60% מערך הרכב ביום האירוע ומעלה, הרכב נחשב לאבדן גמור ואתם מקבלים פיצוי לפי שוויו, במקום תיקון.
- שריפה ונזקי טבע: הצפה, ברד ושריפה, כולל אלה שאינם קשורים לתאונה.
- נזק לרכוש של צד שלישי: רכב אחר, גדר או עמוד שפגעתם בהם.
הרחבות כמו רכב חלופי, שירותי גרירה, כיסוי לשמשות או לפנסים נמכרות בדרך כלל כתוספת, ולפעמים הן כלולות בחלק מהמסלולים. מה שמופיע בדף הפרטים הוא מה שמחייב.
מה ביטוח רכב מקיף לא מכסה?
ביטוח מקיף אינו מכסה בלאי רגיל, תחזוקה שוטפת ונזק שנגרם בכוונה, והוא עלול להיפטר מאחריות גם בנסיבות כמו נהג שאינו מורשה בפוליסה או נהיגה בהשפעת סמים מסוכנים. החריגים המדויקים נקבעים בפוליסה, ולכן כדאי לעבור עליהם לפני החתימה.
חריגים שבדרך כלל מופיעים בפוליסות:
- בלאי, התיישנות של חלקים ותקלות מכניות שאינן תוצאה של אירוע מבוטח.
- נהג שאינו מופיע ברשימת הנהגים המורשים, או נהג מתחת לגיל שהוגדר בפוליסה.
- שימוש מסחרי או הסעת נוסעים בתשלום, כשהפוליסה נרשמה כשימוש פרטי.
- נזק שנגרם כשהנהג נתון להשפעת סמים מסוכנים.
- נזקי מלחמה, שמטופלים לרוב במסגרת נפרדת של מס רכוש.
ההצהרות שמסרתם בהצעה, כמו מי הנהגים הקבועים ובאיזה שימוש מדובר, משפיעות ישירות על תשלום התביעה. מידע שגוי עלול לגרום להפחתת הפיצוי.
איך עובדות השתתפות עצמית וירידת ערך?
השתתפות עצמית היא הסכום שאתם משלמים מכיסכם בכל תביעה לפני שחברת הביטוח משלמת את השאר. ירידת ערך היא הפער בין שווי הרכב לפני התאונה לשוויו אחריה, גם אחרי תיקון מושלם, כי היסטוריית תאונה מוזילה את הרכב בשוק יד שנייה.
בפוליסה תקנית ההשתתפות העצמית בירידת ערך לא תעלה על 1.5% מסכום הביטוח בכל תביעה, אלא אם בחרתם חלופה אחרת. מעבר לה יש השתתפות עצמית בנזק עצמי, שהיא סכום קבוע בפוליסה, ולעיתים גם השתתפות נוספת לפי סוג המוסך שבו מתקנים.
דוגמה להמחשה, עם מספרים שנבחרו להסבר ואינם הצעת מחיר:
- שווי הרכב ביום התאונה וסכום הביטוח: 100,000 ₪.
- עלות התיקון: 18,000 ₪, והשתתפות עצמית בנזק עצמי של 2,500 ₪. חברת הביטוח משלמת 15,500 ₪.
- ירידת ערך שקבע שמאי: 5,000 ₪. ההשתתפות העצמית בה עד 1,500 ₪ (1.5% מ-100,000 ₪), ולכן הפיצוי הוא 3,500 ₪.
- בסך הכול אתם משלמים בתביעה הזו עד 4,000 ₪ מכיסכם.
השתתפות עצמית גבוהה יותר מוזילה את הפרמיה, אבל מגדילה את הסכום שתצטרכו להוציא בכל אירוע. זה האיזון שכל מבוטח קובע לעצמו.
מה קובע את המחיר של ביטוח רכב מקיף?
מחיר ביטוח רכב מקיף נקבע לפי שווי הרכב, גיל הנהג וניסיונו, היסטוריית תביעות, גובה ההשתתפות העצמית והכיסויים שבחרתם. אין מחיר אחיד, והצעות לאותו רכב ולאותו נהג יכולות להיות שונות מאוד בין חברות.
- שווי הרכב ודגם: רכב יקר או כזה עם חלקי חילוף יקרים יעלה יותר לביטוח.
- הנהגים: נהג צעיר או חדש מייקר את הפרמיה. הוספת נהגים לפוליסה משפיעה גם היא.
- היסטוריית תביעות: נהג ללא תביעות לאורך זמן נהנה בדרך כלל מהנחה.
- אמצעי מיגון: התקן נגד גניבה ומערכות בטיחות עשויים להפחית מחיר.
- היקף נסועה והשתתפות עצמית: פחות קילומטרים והשתתפות עצמית גבוהה יותר מקטינים את הפרמיה.
רשות שוק ההון ממליצה לערוך סקר שוק ולהשוות בין חברות לפי תנאי הפוליסה, המחיר ומדד השירות, ולא רק לפי הפרמיה. היא גם מציינת שאפשר לקנות את ביטוח החובה מסוכן או מחברה אחרים מאלה של הביטוח המקיף.
מתי ביטוח מקיף משתלם ומתי צד ג׳ עשוי להספיק?
ביטוח מקיף נוטה להתאים כשהנזק לרכב יהיה קשה לספיגה מבחינה כלכלית, וצד ג׳ נוטה להתאים כשערך הרכב נמוך ויכולת הספיגה גבוהה. זו שאלה של איזון בין פרמיה שנתית לסיכון, ולא כלל אחד לכולם.
| שיקול | נוטה למקיף | נוטה לצד ג׳ |
|---|---|---|
| שווי הרכב | גבוה, או רכב חדש יחסית | נמוך, או רכב ישן |
| יכולת לספוג נזק | קשה לשלם עשרות אלפי שקלים בבת אחת | אפשר לעמוד בהוצאה בלי קושי |
| מימון הרכב | הלוואה או ליסינג, שדורשים לעיתים קרובות כיסוי מלא | רכב בבעלות מלאה |
| סיכון גניבה ונזק | חניה ברחוב, אזור עם גניבות | חניה סגורה ומאובטחת |
| יחס לפרמיה | הפרמיה קטנה בהרבה משווי הרכב | הפרמיה גבוהה ביחס לשווי הרכב |
דרך פשוטה לבחון זאת: חשבו כמה היה עולה לכם לקנות רכב דומה, ושאלו את עצמכם אם תוכלו לשלם סכום כזה בלי לפגוע במצב הכלכלי של המשפחה. אם לא, כיסוי מקיף מקטין את הסיכון הזה. ראו גם את ההקשר הרחב בעמוד אילו ביטוחים חשוב שיהיו לנו.
איך משווים הצעות ומה הטעויות הנפוצות?
משווים הצעות ביטוח רכב מקיף לפי אותם תנאים בדיוק: אותו שווי רכב, אותה השתתפות עצמית ואותם כיסויים נוספים. השוואה לפי מחיר בלבד מטעה, כי פוליסה זולה יותר יכולה לכלול השתתפות עצמית גבוהה או פחות הרחבות.
- אספו את הנתונים: שנתון, דגם, קילומטראז׳, פרטי הנהגים והיסטוריית התביעות שלכם.
- קבעו מראש את גובה ההשתתפות העצמית שאתם מוכנים לשלם, והשוו הצעות לפיה.
- בקשו הצעות מכמה חברות וסוכנים, ובדקו מה כלול בכל אחת: רכב חלופי, גרירה, שמשות וירידת ערך.
- קראו את דף הפרטים והחריגים לפני החתימה, וודאו שהצהרתם על הנהגים ועל השימוש נכונה.
- שמרו עותק של הפוליסה, ובדקו אותה שוב בכל חידוש.
טעויות שחוזרות אצל מבוטחים רבים:
- בחירת הפוליסה לפי הפרמיה בלבד, בלי לבדוק את גובה ההשתתפות העצמית.
- אי-עדכון הפוליסה כשנהג נוסף מתחיל לנהוג ברכב.
- הנחה שכל סוג נזק מכוסה, בלי לבדוק חריגים כמו שימוש מסחרי.
- חידוש אוטומטי שנה אחר שנה בלי להשוות, כשהרכב מאבד משווי והפרמיה אולי כבר לא מתאימה.
- ביטוח אותו רכב אצל שתי חברות בתקופה חופפת בתקווה לקבל כפל פיצוי. חוק חוזה הביטוח מחלק את התשלום בין המבטחים ואינו מאפשר פיצוי כפול, והתוצאה היא תשלום כפול על פרמיה.
אם אתם רוצים לראות איך הכיסוי לרכב משתלב בשאר הביטוחים של משק הבית, אפשר לעבור גם על העמוד איזה ביטוחים יש לי.
שאלות נפוצות
מה ההבדל בין ביטוח רכב מקיף לביטוח צד ג׳?
ביטוח מקיף מכסה גם את הנזק לרכב שלכם, כולל גניבה ושריפה, וגם נזק לרכוש של אחרים. ביטוח צד ג׳ מכסה בעיקר נזק שגרמתם לרכוש של אחרים, ולא את הרכב שלכם.
האם ביטוח רכב מקיף חובה?
לא. רק ביטוח החובה נדרש בחוק. ביטוח מקיף הוא ביטוח רשות, אם כי חברת ליסינג או בנק שמימנו את הרכב דורשים לעיתים קרובות כיסוי מקיף.
מהי ירידת ערך בביטוח מקיף ומה ההשתתפות העצמית בה?
ירידת ערך היא הפער בשווי הרכב לפני התאונה ואחריה, גם לאחר תיקון. בפוליסה תקנית ההשתתפות העצמית בירידת ערך לא תעלה על 1.5% מסכום הביטוח, אלא אם בחרתם חלופה אחרת.
מתי רכב נחשב לאבדן גמור?
כשהנזק הישיר הוא 60% מערך הרכב ביום האירוע ומעלה, הוא נחשב לאבדן גמור. רכב שנגנב ולא נמצא נחשב לאבדן גמור לאחר 30 ימים מיום הגניבה.
אפשר לקנות ביטוח חובה וביטוח מקיף אצל חברות שונות?
כן. לפי רשות שוק ההון אפשר לרכוש את ביטוח החובה מסוכן או מחברת ביטוח שונים מאלה שמהם רוכשים את הביטוח המקיף.