ביטוח דירה מורכב בדרך כלל משני כיסויים נפרדים: ביטוח מבנה, שמגן על הדירה עצמה, וביטוח תכולה, שמגן על הרכוש שבתוכה. מי שלקח משכנתא נדרש על ידי הבנק לבטח את המבנה, ואילו ביטוח התכולה והרחבת האחריות כלפי צד שלישי הם החלטה שלכם.
מה ההבדל בין ביטוח מבנה לביטוח תכולה?
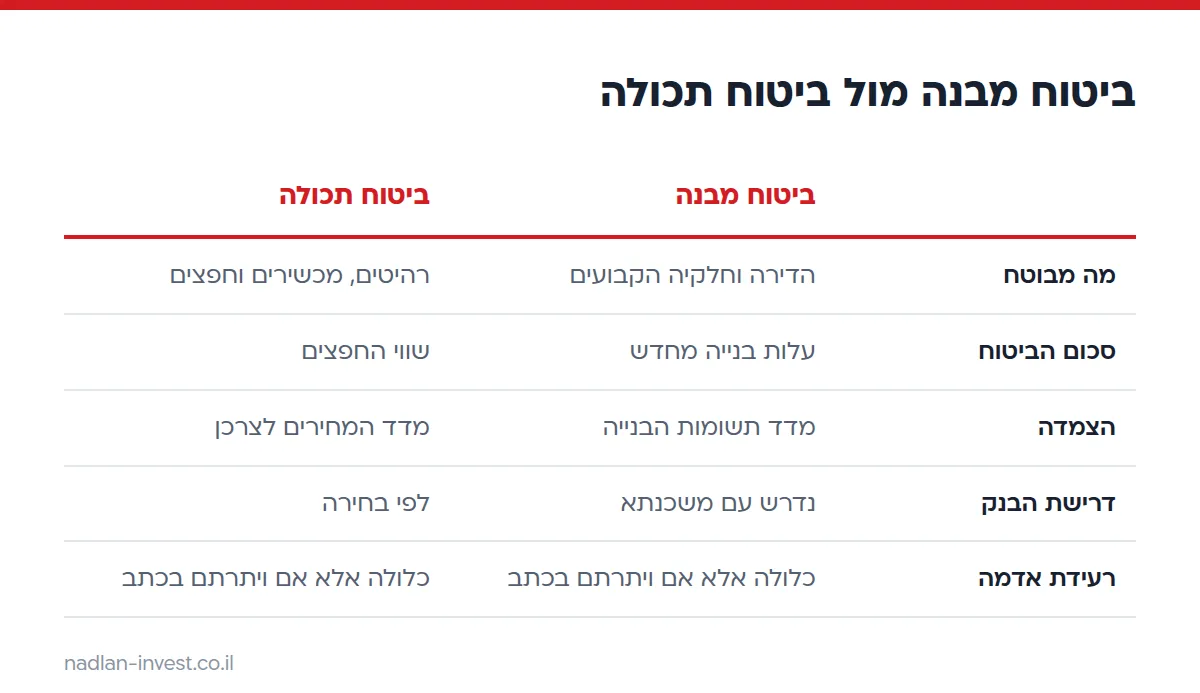
ביטוח מבנה מכסה את הדירה כפי שהיא נבנתה, וביטוח תכולה מכסה את החפצים שאפשר להוציא ממנה. ההבחנה חשובה כי לכל כיסוי יש סכום ביטוח משלו, והנזק נבדק בנפרד מול כל אחד מהם.
בפועל, מבנה כולל את החלקים הקבועים: קירות, צנרת, חשמל, ריצוף ומטבח בנוי. תכולה כוללת רהיטים, מכשירי חשמל, ביגוד וחפצים אישיים. הרחבה לאחריות כלפי צד שלישי מכסה נזק שאתם גורמים לאחרים, למשל הצפה אצל השכנים מתחת.
| כיסוי | מה מבוטח | איך נקבע סכום הביטוח | מי בדרך כלל משלם עליו |
|---|---|---|---|
| ביטוח מבנה | הדירה והחלקים המחוברים אליה בקבע | עלות בנייה מחדש, בלי שווי הקרקע | הבעלים; הבנק דורש אותו כשיש משכנתא |
| ביטוח תכולה | רהיטים, מכשירים, ביגוד וחפצים אישיים | שווי החפצים כפי שאתם מצהירים | בעלים או שוכר, לפי בחירה |
| אחריות צד שלישי | נזק גוף או רכוש שאתם גורמים לאחרים | תקרת אחריות שנקבעת בפוליסה | בעלים או שוכר, לפי בחירה |
מה מכסה הפוליסה התקנית של ביטוח דירה?
הפוליסה התקנית נקבעה בתקנות הפיקוח על עסקי ביטוח (תנאי חוזה לביטוח דירות ותכולתן) משנת 1986, והיא מגדירה סיכונים שכל פוליסה לדירה מכסה כברירת מחדל. חברות הביטוח רשאיות להוסיף כיסויים, אבל לא לתת פחות מהמינימום הזה.
לפי נוסח התקנות, הסיכונים העיקריים הם:
- אש, ברק והתפוצצות
- סערה ורוח עזה
- פגיעה של כלי טיס או כלי רכב בבניין
- השחתה זדונית
- פריצה וגניבה, בכפוף לתנאי הפוליסה
- הצפה מבחוץ
- רעידת אדמה
רעידת אדמה נכללת בפוליסה התקנית אלא אם המבוטח ויתר על הכיסוי בכתב והמבטח תיעד זאת. לכן שווה לוודא בדף הפרטים שלא סומן ויתור שלא התכוונתם אליו.
סכומי הביטוח בפוליסה מוצמדים אוטומטית: סכום המבנה למדד תשומות הבנייה וסכום התכולה למדד המחירים לצרכן, מתחילת הביטוח ועד מועד התביעה. כך הסכום לא נשחק לגמרי עם השנים, אבל ההצמדה אינה מחליפה בדיקה תקופתית של הסכום.
איך קובעים סכום ביטוח למבנה?
סכום ביטוח המבנה אמור לשקף את מה שיעלה לבנות את הדירה מחדש, ולא את מחיר השוק שלה. שווי הקרקע לא נכלל בחישוב, כי הקרקע נשארת גם אחרי נזק חמור לבניין.
הגורמים שמשפיעים על הסכום הם שטח הדירה, עלות הבנייה למטר רבוע בהתאם לרמת הגימור, וחלקה של הדירה בשטחים המשותפים בבניין. רשות שוק ההון, ביטוח וחיסכון מפעילה מחשבון ביטוח דירה ציבורי שמאפשר להשוות מחירי פוליסות בין חברות לפי נתוני הדירה שלכם.
למה חשוב לא להפחית את הסכום?
סעיף 60 לחוק חוזה הביטוח קובע שאם סכום הביטוח בעת כריתת החוזה נמוך משווי הנכס המבוטח, חבות המבטח קטנה ביחס שבין הסכום לשווי. המצב הזה נקרא ביטוח חסר, והוא פוגע גם בתביעות קטנות.
דוגמה להמחשה, עם מספרים שאינם שיערוך של דירה אמיתית: דירה שבנייתה מחדש עולה 800,000 ש"ח, ובוטחה בסכום של 600,000 ש"ח, כלומר 75% מהשווי. נזק של 100,000 ש"ח יפוצה ב-75,000 ש"ח בלבד, והפער של 25,000 ש"ח יישאר אצלכם. אותו עיקרון חל גם על ביטוח תכולה.
איך קובעים סכום ביטוח לתכולה?
סכום ביטוח התכולה מבוסס על שווי הרהיטים, המכשירים, הביגוד והחפצים האישיים שבדירה, כפי שאתם מצהירים עליו. כדי להגיע למספר סביר, כדאי לעבור חדר אחר חדר ולרשום מה יש בכל אחד: מטבח, סלון, חדרי שינה, חדר עבודה ומרפסת. אחר כך מעריכים כמה שווה כל פריט ומסכמים.
הצהרה נמוכה מדי נראית כחיסכון בפרמיה, אבל עיקרון הביטוח החסר חל גם כאן, והפיצוי מתקצץ ביחס בין הסכום לשווי. רשימה מצולמת של החפצים גם עוזרת להראות מה היה בדירה אם תצטרכו להגיש תביעה, ושווה לעדכן אותה אחרי כל רכישה גדולה.
האם הבנק מחייב ביטוח דירה?
כשיש משכנתא, הבנק דורש ביטוח מבנה לכל תקופת ההלוואה, ובדרך כלל גם ביטוח חיים. הבנק נרשם כמוטב ראשון בפוליסת המבנה, כך שבנזק גדול הפיצוי משולם קודם לו, עד יתרת ההלוואה.
הדרישה היא לקיומו של ביטוח, לא לרכישתו דרך הבנק. אתם רשאים לרכוש את ביטוח המבנה מכל חברת ביטוח ולהשוות הצעות. ביטוח תכולה ואחריות צד שלישי אינם חלק מדרישת הבנק. לפרטים על בחירת מסלולים והחזר חודשי תוכלו לקרוא במאמר על משכנתא ומסלולי החזר.
איך משווים בין הצעות ביטוח?
השוואה הוגנת דורשת אותם נתונים בכל הצעה: אותו שטח דירה, אותם סכומי ביטוח, אותה השתתפות עצמית ואותם כיסויים נוספים. פוליסה שנראית זולה יותר היא לפעמים פשוט פוליסה עם סכום ביטוח נמוך יותר או עם כיסוי מצומצם יותר, ולכן ההבדל במחיר לבדו לא מספיק כדי להחליט.
מחשבון רשות שוק ההון מאפשר להזין את נתוני הדירה פעם אחת ולראות מחירים של כמה חברות. גם כשמחדשים פוליסה קיימת, כדאי לבקש את דף הפרטים העדכני ולוודא שהסכומים עדיין מתאימים, במיוחד אחרי שיפוץ או הוספת ציוד יקר.
מתי כדאי לעדכן את הפוליסה?
כדאי לחזור לפוליסה בכל שינוי משמעותי בדירה או בחיים שלכם: שיפוץ, הרחבת דירה, רכישת ציוד יקר, מעבר דירה או שינוי במעמד, למשל מבעלים שגרים בנכס לבעלים שמשכירים אותו. כל שינוי כזה עשוי להשפיע על סכומי הביטוח ועל התאמת הפוליסה למצב החדש.
הצמדה למדד מקטינה את שחיקת הסכומים לאורך השנים, אבל היא לא יודעת על שיפוץ שעשיתם או על מכשירים שהוספתם. לכן שווה להקדיש כמה דקות פעם בשנה, לפני החידוש, כדי לעבור על דף הפרטים ולוודא שהמספרים עדיין משקפים את מה שיש בדירה.
מי צריך איזה ביטוח דירה?
הכיסוי שמתאים לכם תלוי במעמד שלכם בנכס: בעלים עם משכנתא, בעלים בלי משכנתא, שוכר או משכיר. הטבלה מסכמת את ההבדלים העיקריים.
| מצב | ביטוח מבנה | ביטוח תכולה | הערה |
|---|---|---|---|
| בעלים עם משכנתא | נדרש על ידי הבנק | לפי בחירה | הבנק מוטב ראשון במבנה |
| בעלים בלי משכנתא | לפי בחירה | לפי בחירה | בלי ביטוח, כל נזק למבנה על חשבונכם |
| שוכר | בדרך כלל באחריות הבעלים | לפי בחירה | אחריות צד שלישי רלוונטית גם לשוכר |
| משכיר דירה להשקעה | רלוונטי לבעלים | רק לריהוט ולציוד שהשארתם בדירה | כדאי לקרוא את תנאי הפוליסה לגבי נכס מושכר |
למי שמשכיר, פוליסה שנכתבה לדירת מגורים אישית עלולה לא להתאים לנכס מושכר, ולכן יש לבדוק מול המבטח איך הדירה מוגדרת. פירוט על רכישה והשכרה מופיע במאמר על דירה להשקעה, ותקלות ביוב וצנרת בנכס מושכר מפורטות במאמר על תקלות ביוב בנכס להשקעה.
מה בודקים בפוליסה לפני שחותמים?
לפני החתימה כדאי לעבור על חמישה נושאים בדף הפרטים של הפוליסה, כי שם נקבעים התנאים שמשפיעים על גובה הפיצוי:
- סכום ביטוח המבנה: האם הוא מתאים לעלות בנייה מחדש ולא לשווי השוק של הדירה.
- סכום ביטוח התכולה: האם הוא משקף את שווי הרהיטים, המכשירים והחפצים בפועל. רשימת פריטים עוזרת לחשב אותו.
- השתתפות עצמית: הסכום שאתם משלמים מכיסכם בכל תביעה לפני שהמבטח משלם.
- רעידת אדמה: האם הכיסוי קיים או שסומן ויתור, ומה גובה ההשתתפות העצמית בו.
- חריגים ותקרות: חפצי ערך כמו תכשיטים מכוסים בדרך כלל עד סכום מוגדר, ודירה ריקה לתקופה ארוכה עלולה להיות מחוץ לכיסוי לגניבה והשחתה.
אחריות כלפי צד שלישי לא מכסה בני משפחה ועובדים, וגם לא פעילות מקצועית שנעשית בדירה, אלא אם הוסיפו אותה במפורש. תקרת האחריות נקבעת בפוליסה, ולכן שווה לבדוק אותה במקום להניח שהיא גבוהה.
אילו טעויות נפוצות בביטוח דירה?
רוב הטעויות נובעות מסכומי ביטוח שלא עודכנו ומפוליסות שלא נקראו. אלה הנפוצות:
- ביטוח מבנה לפי שווי השוק של הדירה, מה שמוביל לתשלום יתר או לביטוח חסר.
- הצהרה על תכולה נמוכה כדי להוזיל את הפרמיה, ואז קיצוץ יחסי בכל תביעה.
- הנחה שביטוח המשכנתא מכסה גם תכולה. הבנק דורש מבנה וחיים, לא את הרכוש שלכם.
- חידוש אוטומטי של פוליסה ישנה אחרי שיפוץ, הרחבת דירה או רכישת ציוד יקר.
- ויתור על רעידת אדמה בלי להבין את משמעותו.
מי שרוצה מבט רחב יותר על שאר הכיסויים במשפחה יכול לעבור על המאמר אילו ביטוחים חשוב שיהיו לנו.
שאלות נפוצות
מה ההבדל בין ביטוח מבנה לביטוח תכולה?
ביטוח מבנה מכסה את הדירה והחלקים המחוברים אליה בקבע, וסכומו נקבע לפי עלות בנייה מחדש. ביטוח תכולה מכסה רהיטים, מכשירי חשמל וחפצים אישיים, וסכומו נקבע לפי שוויים.
האם חובה לעשות ביטוח דירה?
אין חובה בחוק לבטח דירה, אבל בנק שנתן משכנתא דורש ביטוח מבנה לכל תקופת ההלוואה. בלי משכנתא, ההחלטה שלכם, ובלי ביטוח כל נזק למבנה יהיה על חשבונכם.
האם אפשר לקנות ביטוח מבנה למשכנתא מחוץ לבנק?
כן. הבנק דורש שיהיה ביטוח בתוקף, אך אינו מחייב לרכוש אותו דרכו, ואפשר להשוות הצעות בין חברות ביטוח.
מה קורה אם סכום ביטוח המבנה נמוך מדי?
לפי סעיף 60 לחוק חוזה הביטוח, חבות המבטח קטנה ביחס שבין סכום הביטוח לשווי הנכס. הפיצוי יהיה חלקי גם בנזק קטן.
האם ביטוח דירה מכסה רעידת אדמה?
הפוליסה התקנית כוללת כיסוי לרעידת אדמה אלא אם המבוטח ויתר עליו בכתב והמבטח תיעד זאת. כדאי לבדוק בדף הפרטים אם נרשם ויתור.